Mettersi in proprio: come lasciare il lavoro dipendente
La guida pratica per chi è ancora dipendente e vuole mettersi in proprio: checklist finanziaria, timeline di transizione e gli errori che mandano tutto in fumo.
Per mettersi in proprio senza buttarsi nel vuoto servono tre cose concrete: un cuscinetto di almeno 6-9 mesi di spese fisse già in banca, almeno 1-2 clienti che pagano mentre sei ancora dipendente, e un piano di transizione chiaro. Il resto — partita IVA, forma giuridica, regime fiscale — si risolve in una settimana con un buon commercialista. La parte difficile è costruire la base finanziaria e testare il mercato prima ancora di dare le dimissioni.
Mettersi in proprio fa paura. E ci mancherebbe: stai rinunciando a qualcosa di sicuro per qualcosa che ancora non sai se funzionerà.
Il guaio è che chi si butta senza prepararsi finisce a correre dietro ai clienti con l’ansia delle bollette sul collo. E chi aspetta il “momento giusto” aspetta per anni, perché il momento giusto non arriva mai da solo.
Ci sono più di 10 anni che lavoro nel digitale aiutando professionisti e imprenditori a costruire un’attività propria — molti di loro erano ancora dipendenti quando abbiamo cominciato a lavorarci insieme. In questa guida troverai:
- I conti da fare prima ancora di pensare alle dimissioni
- Come testare il mercato da dipendente, senza rischiare nulla
- La timeline realistica della transizione, mese per mese
- Come gestire il preavviso nel modo giusto
- Gli errori che mandano tutto in fumo
Non troverai qui la guida burocratica sulla partita IVA. Troverai quello che avresti voluto leggere prima.
I conti da fare prima di dare le dimissioni
La prima cosa da fare non è cercare clienti. Non è aprire la partita IVA. Non è neanche decidere che tipo di lavoro autonomo vuoi fare.
La prima cosa è guardare il tuo conto in banca e rispondere a una domanda sola: se smettessi di ricevere lo stipendio da domani, per quanti mesi potresti andare avanti senza cambiare il tuo stile di vita?
Questo numero è il tuo indicatore di prontezza reale. Non l’entusiasmo. Non i clienti “che stanno per arrivare”. Il numero di mesi che hai già in banca.
Quanto ti serve in banca per fare il salto?
La soglia minima è 6 mesi di spese fisse. Meglio 9.
Per calcolarla, somma tutte le spese obbligatorie di un mese: affitto o mutuo, bollette, cibo, trasporti, assicurazioni, abbonamenti che non puoi tagliare. Non aggiungere le spese discrezionali — quelle puoi ridurle. Aggiungi invece il costo del commercialista e i contributi INPS. Se sei in gestione separata, come molti freelance, non c’è un minimo: paghi in proporzione a quello che incassi. Se sei artigiano o commerciante c’è un minimo fisso di circa 4.500 euro l’anno, che nel regime forfettario puoi ridurre del 35%.
Un esempio concreto. Se le tue spese fisse mensili sono 1.800 euro, il cuscinetto minimo è 10.800 euro. Quello ottimale è 16.200 euro. Questi sono i numeri da guardare, non la data del prossimo stipendio.
Se non ci sei ancora, non è il momento. E non è un fallimento: è una scelta razionale. Il tuo obiettivo nei prossimi mesi è costruire quel cuscinetto mentre sei ancora dipendente.
La domanda che non ti faranno mai
Ogni consulente, ogni articolo, ogni video su YouTube ti dice di “fare i conti”. Ma c’è una domanda più difficile che quasi nessuno ti fa:
Stai fuggendo da qualcosa o stai andando verso qualcosa?
Se la risposta onesta è “sto fuggendo da un capo insopportabile” o “non ce la faccio più in quell’ufficio”, fermati un secondo. Quella è una buona ragione per cambiare lavoro. Non necessariamente per mettersi in proprio.
Mettersi in proprio richiede una motivazione positiva, non solo una negativa. Devi sapere cosa vuoi costruire — anche se per ora è solo una versione grezza dell’idea. Perché quando arriveranno i momenti difficili, e arriveranno, la motivazione “voglio costruire X” regge. La motivazione “voglio scappare da Y” si esaurisce nel giro di qualche settimana.
Pensaci.
Non stai scegliendo solo di lasciare qualcosa. Stai scegliendo di costruire qualcos’altro. E quel qualcos’altro deve essere abbastanza chiaro da tenerti in piedi anche quando il mercato non risponde come speravi.
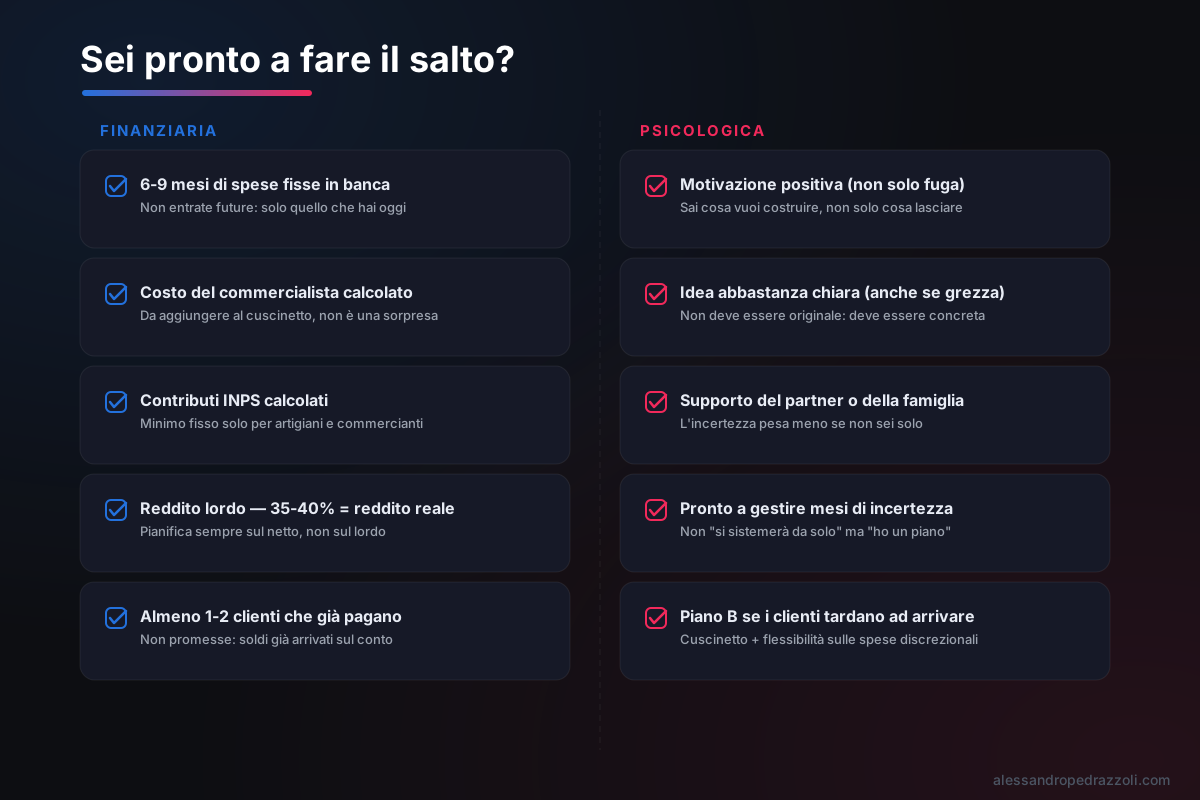 I 10 item da spuntare prima di decidere: metà finanziari, metà psicologici.
Come testare il mercato mentre sei ancora dipendente
Questa è la parte che fa la differenza tra chi riesce e chi non riesce. E di solito nessuno te la dice abbastanza chiaramente.
Non devi aspettare di lasciare il lavoro per capire se il tuo servizio ha domanda. Devi scoprirlo prima. Prima ancora di dare le dimissioni.
Il modo pratico si chiama prestazione occasionale.
Cos’è la prestazione occasionale e come funziona
La prestazione occasionale è il modo per iniziare a lavorare in autonomia senza aprire la partita IVA, finché il lavoro resta saltuario. Per ogni incarico rilasci una ricevuta; se il cliente è un’azienda o un professionista, di solito trattiene il 20% come ritenuta d’acconto. L’anno dopo inserisci quei compensi nella dichiarazione dei redditi, nel 730 se sei dipendente.
Due cose da sapere:
- Conta quanto spesso lavori, non quanto incassi. Finché lavori ogni tanto, senza continuità, sei nella prestazione occasionale. Quando il lavoro diventa regolare, con clienti che tornano e incassi ogni mese, serve la partita IVA, qualunque sia la cifra.
- La soglia dei 5.000 euro riguarda i contributi, non la partita IVA. È il totale dell’anno, sommando tutti i clienti: sulla parte che la supera scattano i contributi INPS, un terzo a carico tuo e due terzi a carico del cliente. Superarla, però, non ti obbliga ad aprire la partita IVA.
Questo non è un consiglio per aggirare niente. È uno strumento legale che esiste esattamente per questa fase: testare il mercato senza impegnarsi in strutture burocratiche prima di capire se il tuo servizio ha domanda reale.
Come trovare i primi clienti senza lasciare il lavoro
Qui molti si bloccano: “Ma se sono ancora dipendente, come faccio a trovare clienti?”
I primi clienti li trovi quasi sempre nella rete che già hai. Colleghi che cambiano azienda e hanno bisogno di un tuo servizio. Vecchi compagni di università. Conoscenti che sanno quello che sai fare. Ex responsabili che ora gestiscono team o piccole aziende.
Non serve niente di sofisticato. Devi solo iniziare a parlare di quello che stai costruendo. Non “sto cercando clienti” — quella è una richiesta esplicita che mette in imbarazzo. Ma “sto iniziando a fare X in autonomia per alcune aziende — se conosci qualcuno che potrebbe averne bisogno, fammelo sapere.”
Semplice. E funziona.
Il segnale che sei pronto per fare il salto è quando hai già 1-2 clienti che ti pagano in modo continuativo. Non promesse verbali. Non “ci sentiamo a settembre”. Soldi veri, già arrivati sul conto.
Finché quel segnale non c’è, il mercato ti sta dicendo qualcosa. Ascoltalo.
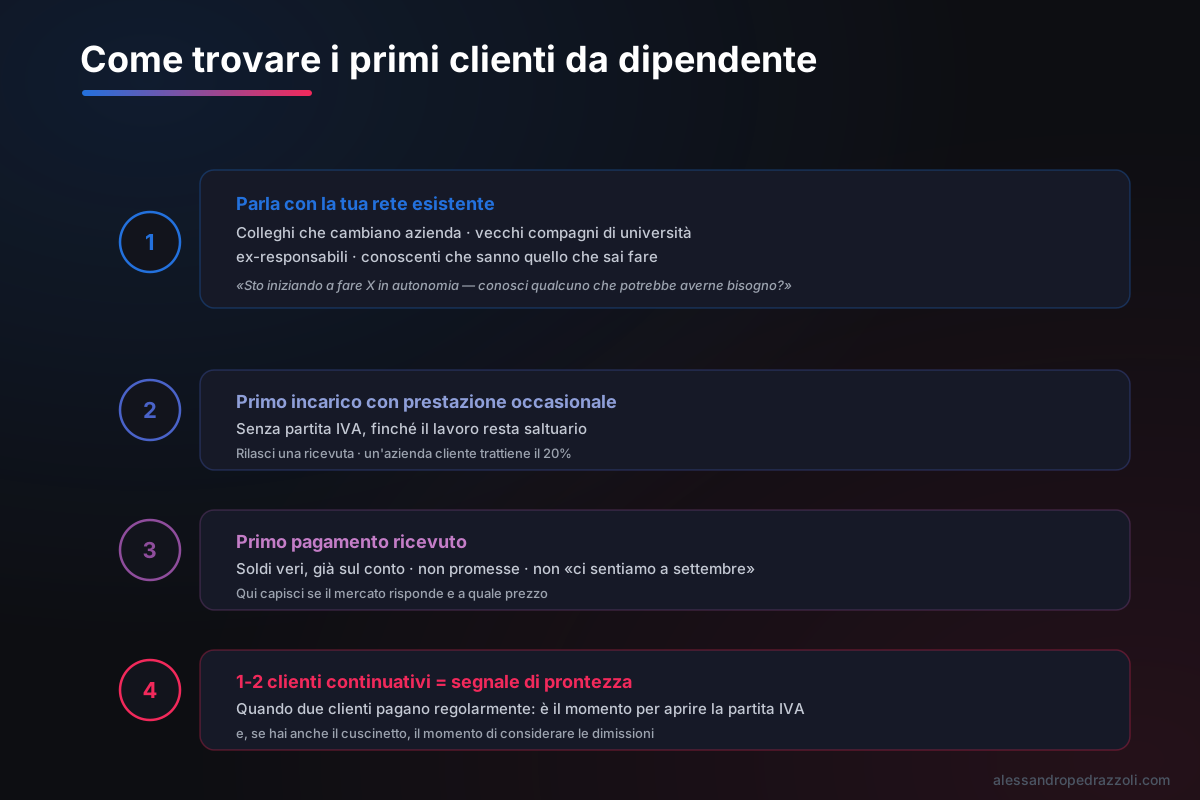 Dal “ne parlo con qualcuno” al “ho il mio primo cliente pagante”: la progressione concreta.
La timeline realistica: da “ho deciso” a “sono fuori”
Uno degli errori più comuni è pensare che la transizione sia un evento — il giorno che dai le dimissioni. In realtà è un processo che dura dai 6 ai 18 mesi, a seconda della tua situazione di partenza.
Ecco come funziona nella pratica.
Mese 1-3: il periodo di test
Inizi a fare lavori in autonomia con la prestazione occasionale, cerchi i primi 1-2 clienti nella tua rete, e capisci quale tipo di lavoro riesci a fare e quanto puoi guadagnare. Non ti aspetti di sostituire lo stipendio: l’obiettivo è raccogliere prove di mercato reali. Funziona? A chi? A quale prezzo?
In parallelo, calcoli il tuo numero di sicurezza e costruisci — o verifichi — il cuscinetto in banca.
Mese 3-6: il consolidamento
Hai già qualche cliente che paga. Capisci cosa funziona e cosa no, e a quale tipo di cliente riesci a vendere il tuo servizio. Inizi a capire quale sarà la tua nicchia — non in modo astratto, ma sulla base di chi ti ha già pagato.
È anche il momento della partita IVA. Se i clienti tornano e incassi ogni mese, il lavoro non è più occasionale e la partita IVA va aperta.
Mese 6-12: la decisione
Se le due condizioni sono soddisfatte — cuscinetto in banca e clienti che pagano già — questa è la finestra in cui ha senso dare le dimissioni. Non prima.
Se dopo 6 mesi di test non hai ancora un cliente pagante, il mercato ti sta dicendo che c’è qualcosa che non funziona nel tuo servizio o nel modo in cui lo proponi. Torna al punto di partenza, capisci cosa non convince, e riprova.
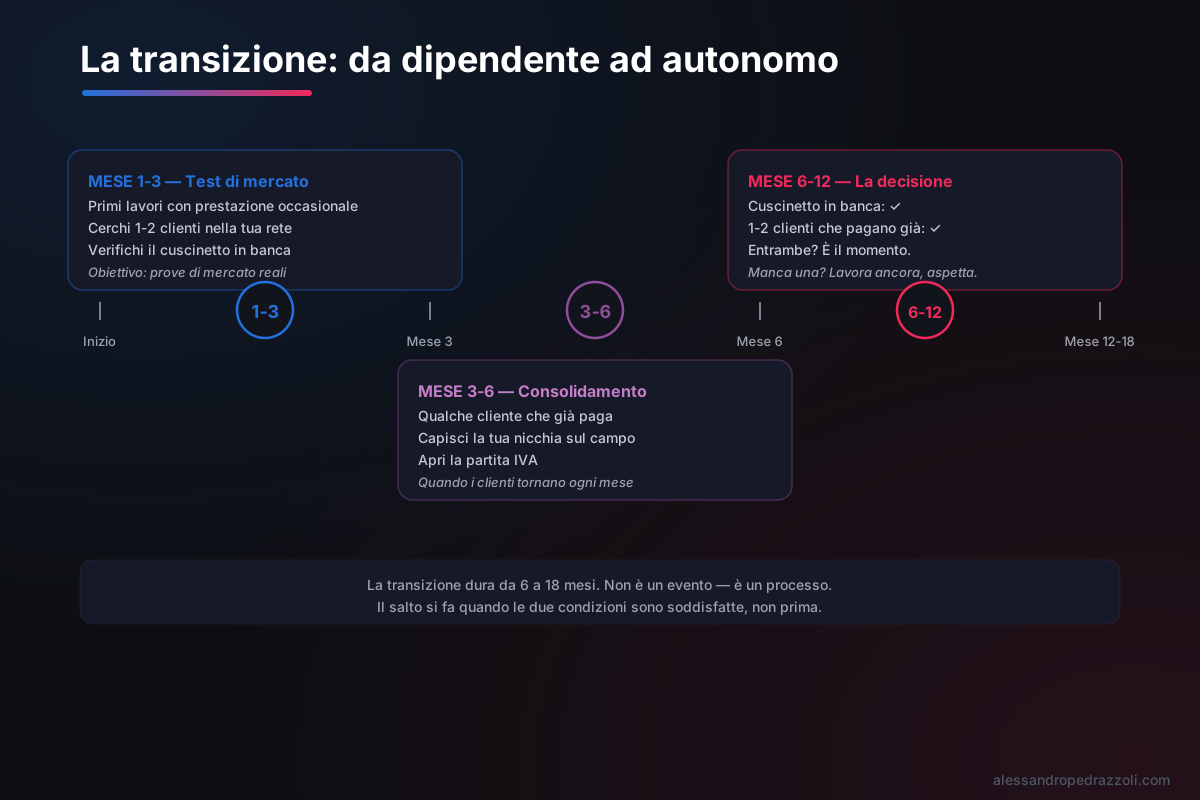 La transizione non è un giorno: è un processo da 6 a 18 mesi. Questa è la mappa.
Come gestire il preavviso e le dimissioni
Quando il momento arriva, il preavviso non è un peso. È un’opportunità.
Tipicamente dura da 1 a 3 mesi, a seconda del contratto collettivo e del tuo livello. In quel periodo puoi fare tre cose concrete.
Prima: porta a termine i tuoi progetti.
Non è solo una questione di professionalità — è strategia. La gente ricorda come te ne sei andato, non quanto eri bravo mentre c’eri. Il modo in cui chiudi quell’esperienza diventa la tua referenza. E le referenze, all’inizio, valgono quasi quanto i clienti.
Seconda: non bruciare i ponti.
Il settore in cui lavori è quasi sempre più piccolo di quanto sembri. Il collega di oggi potrebbe essere un cliente tra tre anni, o la persona che ti farà arrivare una segnalazione nel momento in cui ne hai più bisogno. Vai via bene, anche se la situazione che lasci non è stata perfetta.
Terza: prepara il terreno con i nuovi clienti.
Il preavviso è l’unico momento in cui hai ancora lo stipendio e puoi dedicare tempo all’acquisizione senza stress finanziario. Usalo. È il periodo in cui puoi avanzare le conversazioni con potenziali clienti, perché il lato economico è ancora coperto. Dopo, ogni settimana senza nuovi clienti è una settimana che costa.
Capisci la differenza? Il preavviso non è il periodo in cui “aspetti che finisca”. È l’ultimo sprint da dipendente e il primo da autonomo, nello stesso momento.
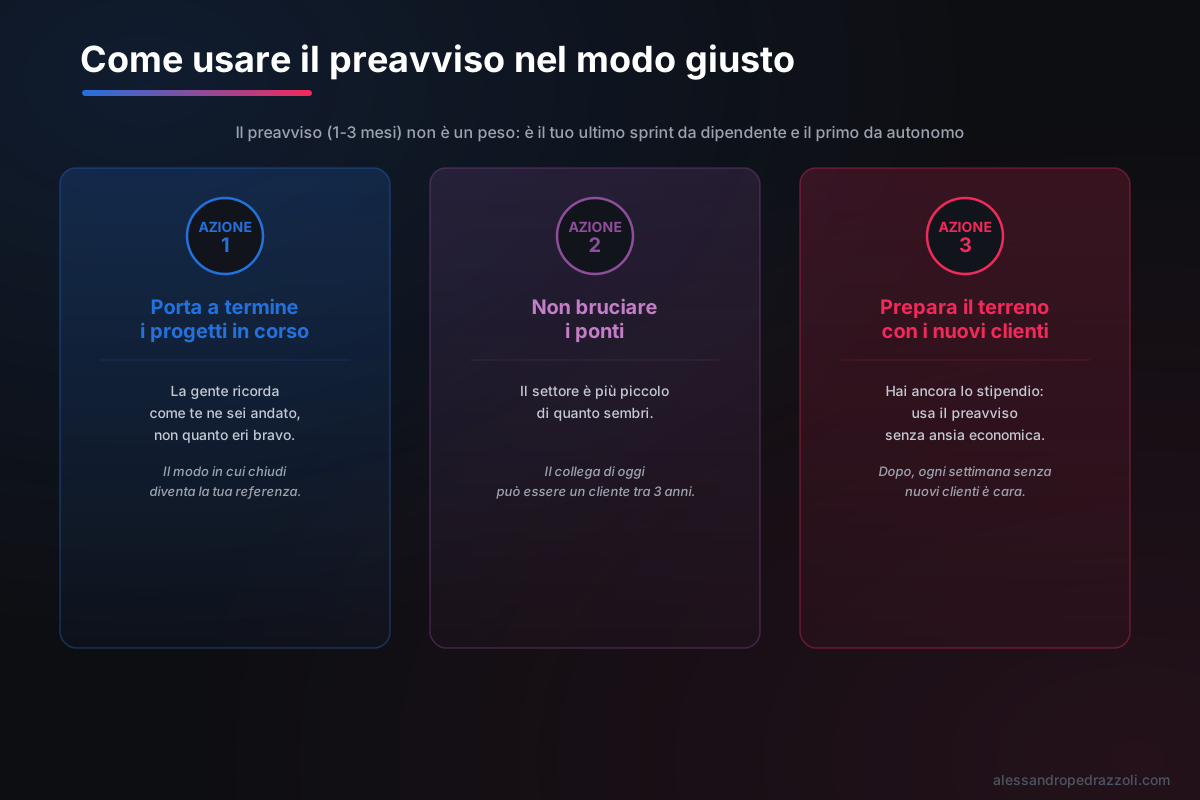 Come usare ogni settimana di preavviso prima che finisca.
I 4 errori che mandano tutto in fumo
Chi non ce la fa, di solito, cade in uno di questi quattro errori.
Errore 1: buttarsi senza cuscinetto.
Il scenario più classico. Sei stufo del lavoro, hai un paio di idee, dai le dimissioni. Poi arriva il terzo mese fuori, le spese non aspettano, e inizi ad accettare qualsiasi cliente a qualsiasi prezzo solo per pagare le bollette. A quel punto non stai costruendo qualcosa di tuo: stai sopravvivendo.
Il cuscinetto non è un lusso. È la condizione che ti permette di scegliere i clienti giusti invece di prendere tutti quelli che si presentano. Senza cuscinetto, costruisci il tuo business in modalità emergenza — e in modalità emergenza si prendono decisioni sbagliate.
Errore 2: aspettare il “momento perfetto”.
“Aspetto solo che finisca il mutuo.” “Aspetto che i figli crescano ancora un po’.” “Aspetto di avere un anno di risparmio.” Il momento perfetto non arriva mai, perché non esiste in assoluto. Esiste solo il momento in cui hai soddisfatto le due condizioni concrete: cuscinetto in banca e clienti che pagano già.
Se hai quelle due cose, è il momento. Se non le hai, lavora per costruirle — non aspettare che le circostanze cambino da sole.
Errore 3: sottovalutare i costi da autonomo.
Da dipendente, la parte più grossa dei contributi previdenziali la paga il datore di lavoro. Da autonomo, li paghi tutti tu. Nel regime forfettario la tassa è il 15% (5% i primi 5 anni) più i contributi INPS. Prima di licenziarti, però, controlla due cose. Se l’anno prima hai avuto più di 35.000 euro di reddito da dipendente, che è la soglia valida per il 2026, nel forfettario entri solo se quel rapporto di lavoro si è chiuso entro l’anno precedente e quest’anno non hai altri redditi da dipendente. E il 5% dei primi cinque anni non vale se la nuova attività è la semplice continuazione del lavoro che facevi da dipendente. Il commercialista costa. La formazione la paghi tu. Le attrezzature le paghi tu.
Una regola pratica: calcola il reddito lordo che ti aspetti da autonomo e sottrai il 35-40%. Ti resta il 60-65%. Se il tuo cliente ti paga 3.000€, il tuo reddito reale è circa 1.950€. Pianifica su quello.
Errore 4: non testare prima.
Questo l’abbiamo già visto, ma vale la pena ripeterlo.
I primi clienti si trovano prima delle dimissioni. Sempre.
Chi si mette in proprio senza aver già trovato clienti paganti sta commettendo l’errore più evitabile di tutti. Non stai rischiando su un modello di business — stai rischiando sull’ipotesi elementare che qualcuno sia disposto a pagarti per quello che sai fare. E quella ipotesi si verifica prima, non dopo.
Ok?
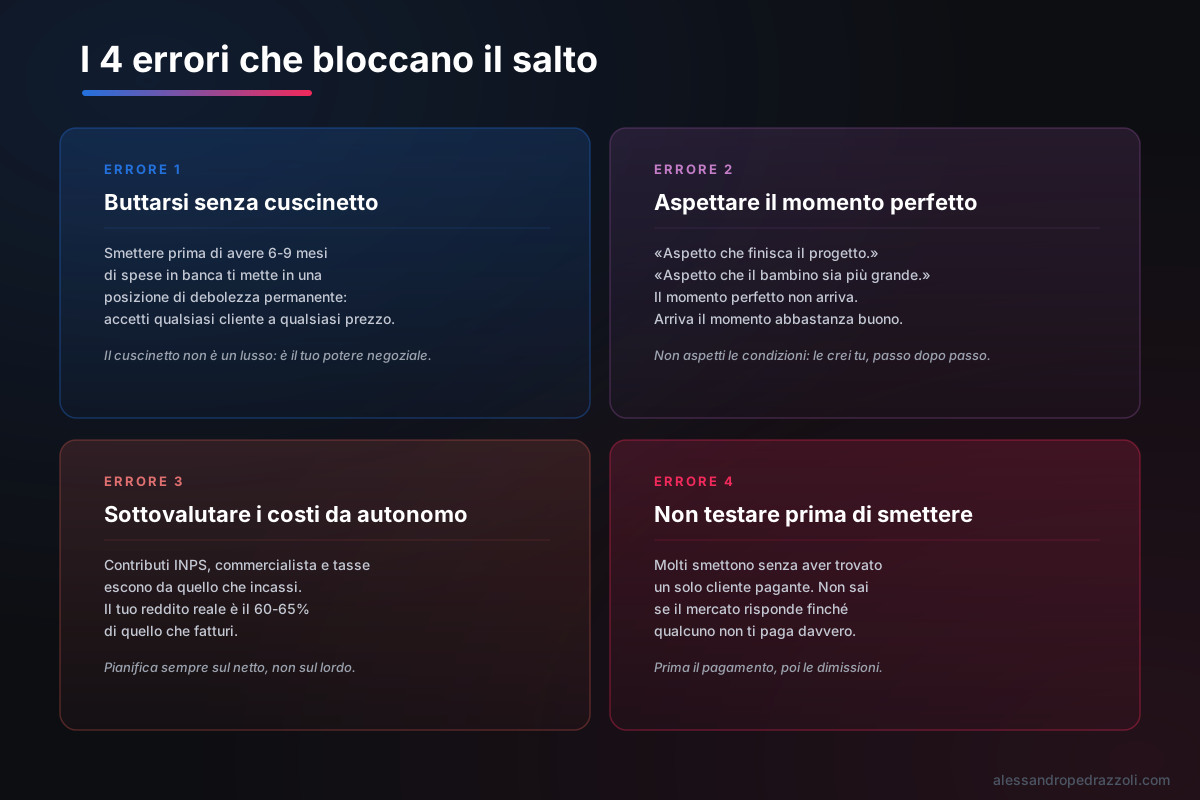 Quattro errori quasi sempre evitabili. Il più comune è il primo.
Se non sei ancora pronto, cosa fare nel frattempo
Forse hai letto fin qui e hai capito che non sei ancora pronto. Va benissimo.
Non essere pronto ora non vuol dire che non lo sarai tra sei mesi o un anno. Vuol dire che hai del lavoro da fare prima.
Il punto di partenza è capire cosa vuoi costruire — non in modo astratto, ma abbastanza specifico da poterlo offrire a qualcuno. E il modo migliore, se parti da zero, è capire come funziona un’attività propria prima di lanciartela.
Nello Start Kit — il percorso gratuito che ho creato proprio per questo — trovi le basi per costruire un’attività partendo da zero: come strutturare la tua offerta, come trovare i primi clienti, come fare in modo che il tuo lavoro ti paghi senza dipendere soltanto dalle ore che metti. Hanno iniziato da lì più di 50.000 persone.
Se stai pensando di metterti in proprio ma non hai ancora chiaro cosa vuoi fare, è il punto di partenza giusto.
Se invece l’idea ce l’hai ma non sai come strutturarla, leggi prima come creare un business plan semplice — ti aiuta a mettere in ordine le idee senza perderti nei modelli a 50 pagine che servono alle startup, non a chi lavora da solo.
Domande frequenti su mettersi in proprio
Qui trovi le domande che si fa più spesso chi sta pensando di lasciare il lavoro.
Quando è il momento giusto per mettersi in proprio?
Il momento giusto in assoluto non esiste, ma ci sono segnali concreti: hai già 1-2 clienti che pagano (non promesse), hai almeno 6-9 mesi di spese fisse in banca, e hai testato il mercato per almeno 3-6 mesi mentre eri ancora dipendente. Se manca uno di questi tre, aspetta ancora un po’. E usa quel tempo per costruirli.
Devo aprire la partita IVA prima di dare le dimissioni?
Non subito. Parti con la prestazione occasionale, finché il lavoro resta saltuario, per testare il mercato senza impegno burocratico. Quando i clienti tornano e incassi ogni mese, il lavoro diventa abituale e la partita IVA va aperta, anche se sei ancora dipendente. Non conta quanto incassi, nemmeno la soglia dei 5.000 euro di cui si sente parlare: oltre quella scattano i contributi INPS, non l’obbligo di aprire la partita IVA.
Quanti mesi di risparmio servono per lasciare il lavoro fisso?
Almeno 6 mesi di spese fisse: affitto o mutuo, bollette, cibo, assicurazioni. Meglio 9. Non contare le entrate “che stanno per arrivare”: conta solo quello che hai già in banca oggi. Se il primo mese fuori dal lavoro va male, devi sopravvivere senza che l’ansia finanziaria ti spinga a prendere qualsiasi cliente a qualsiasi prezzo.
Come si gestisce il preavviso quando si danno le dimissioni?
Il preavviso varia in base al CCNL e al livello contrattuale, tipicamente da 1 a 3 mesi. Usalo per portare a termine gli ultimi progetti in modo professionale, costruire la tua reputazione interna — ti servirà come referenza — e preparare il terreno con i clienti già acquisiti. Non bruciare i ponti: il settore è quasi sempre più piccolo di quanto sembra.
Posso mettermi in proprio senza un’idea di business originale?
Sì. La maggior parte di chi fa il salto inizia vendendo le stesse competenze che aveva come dipendente, ma come libero professionista. Il primo business non deve essere originale: deve pagare le bollette mentre costruisci qualcosa di più strutturato. L’originalità viene dopo, quando hai il margine per sperimentare senza rischiare tutto.
Conclusioni: quello che devi portarti a casa
Mettersi in proprio non è un’avventura da fare a occhi chiusi. È una transizione che si prepara — e che diventa molto meno spaventosa quando sai esattamente cosa fare prima del salto.
Hai capito che:
- Il segnale di prontezza reale è il tuo conto in banca: almeno 6-9 mesi di spese fisse già lì
- I primi clienti si trovano prima delle dimissioni, non dopo — con la prestazione occasionale, senza partita IVA
- La transizione dura dai 6 ai 18 mesi: non è un evento, è un processo
- Il preavviso è un’opportunità, non un peso: usalo per chiudere bene e aprire meglio
- I 4 errori da evitare: buttarsi senza cuscinetto, aspettare il momento perfetto, sottovalutare i costi da autonomo, non testare prima
Per approfondire nell’ordine giusto:
- Come diventare freelance: la guida completa — se sai già che vuoi lavorare come libero professionista, leggi questa prima: copre il setup fiscale, come trovare clienti e come strutturare il tuo servizio
- Come gestire i soldi da freelance — da dipendente ad autonomo cambia tutto nella gestione finanziaria: come separare i conti, quanto accantonare, come non trovarti in difficoltà con le tasse di fine anno
- Come arrotondare lo stipendio — se non sei ancora pronto per il salto ma vuoi iniziare a testare il mercato dal lato sicuro, parti da qui
Buon lavoro,
Alessandro
P.S. — Se questo articolo ti ha aiutato a fare chiarezza, condividilo con qualcuno che sta valutando la stessa scelta. Forse è esattamente quello che stava cercando.