Educazione finanziaria: le basi per chi lavora in proprio
Educazione finanziaria per chi lavora in proprio: le 5 basi pratiche che nessuno ti insegna per non trovarti a corto di soldi a fine anno.
L’educazione finanziaria è sapere come funziona il tuo denaro: quanto tieni davvero di quello che incassi, quando devi versare le tasse, e quando puoi spendere. Per chi lavora in proprio — freelance, partita IVA, consulente — non è una materia accademica: è la differenza tra chi arriva al saldo IVA di novembre con i soldi pronti e chi no. Le basi sono cinque. Si imparano in un pomeriggio.
Se hai appena deciso di metterti in proprio o hai già la partita IVA da qualche mese, il lato finanziario di questo passaggio quasi nessuno te lo spiega. Io ci sono passato, e negli ultimi 10+ anni ho visto lo stesso schema ripetersi in centinaia di consulenti e professionisti: si concentrano su clienti, tariffe e lavoro da fare (tutto giusto), e lasciano la parte finanziaria all’improvvisazione.
In questo articolo:
- Capirai perché la scuola non ti ha insegnato nulla di utile su questo tema (e non è un caso)
- Vedrai come funziona il flusso del denaro quando lavori per te
- Ti darò le 5 basi concrete che cambiano il modo in cui gestisci i tuoi soldi
- Ti mostrerò gli errori più comuni del primo anno in proprio
Niente teorie da università, niente consigli di investimento. Solo la conoscenza operativa che ti serve.
Cos’è davvero l’educazione finanziaria (e perché la scuola non te l’ha insegnata)
Partiamo da una domanda diretta: hai mai fatto un corso di educazione finanziaria a scuola?
La risposta per il 99% degli italiani è no.
Non è una dimenticanza: è una scelta strutturale. La scuola italiana insegna a diventare bravi lavoratori dipendenti — qualcuno che produce per un’azienda e riceve una busta paga ogni mese. Nel sistema della busta paga, le tasse le calcola il datore di lavoro, il risparmio è facoltativo, e il flusso di cassa è prevedibile come un orologio. Non hai bisogno di sapere come funziona il denaro perché qualcun altro se ne occupa.
Poi esci dal sistema della busta paga. Apri la partita IVA, mandi la prima fattura, aspetti che il cliente paghi, e ti ritrovi con un accredito sul conto che sembra molto più grande di quello a cui eri abituato. Sembra.
Perché una parte di quei soldi non è tua.
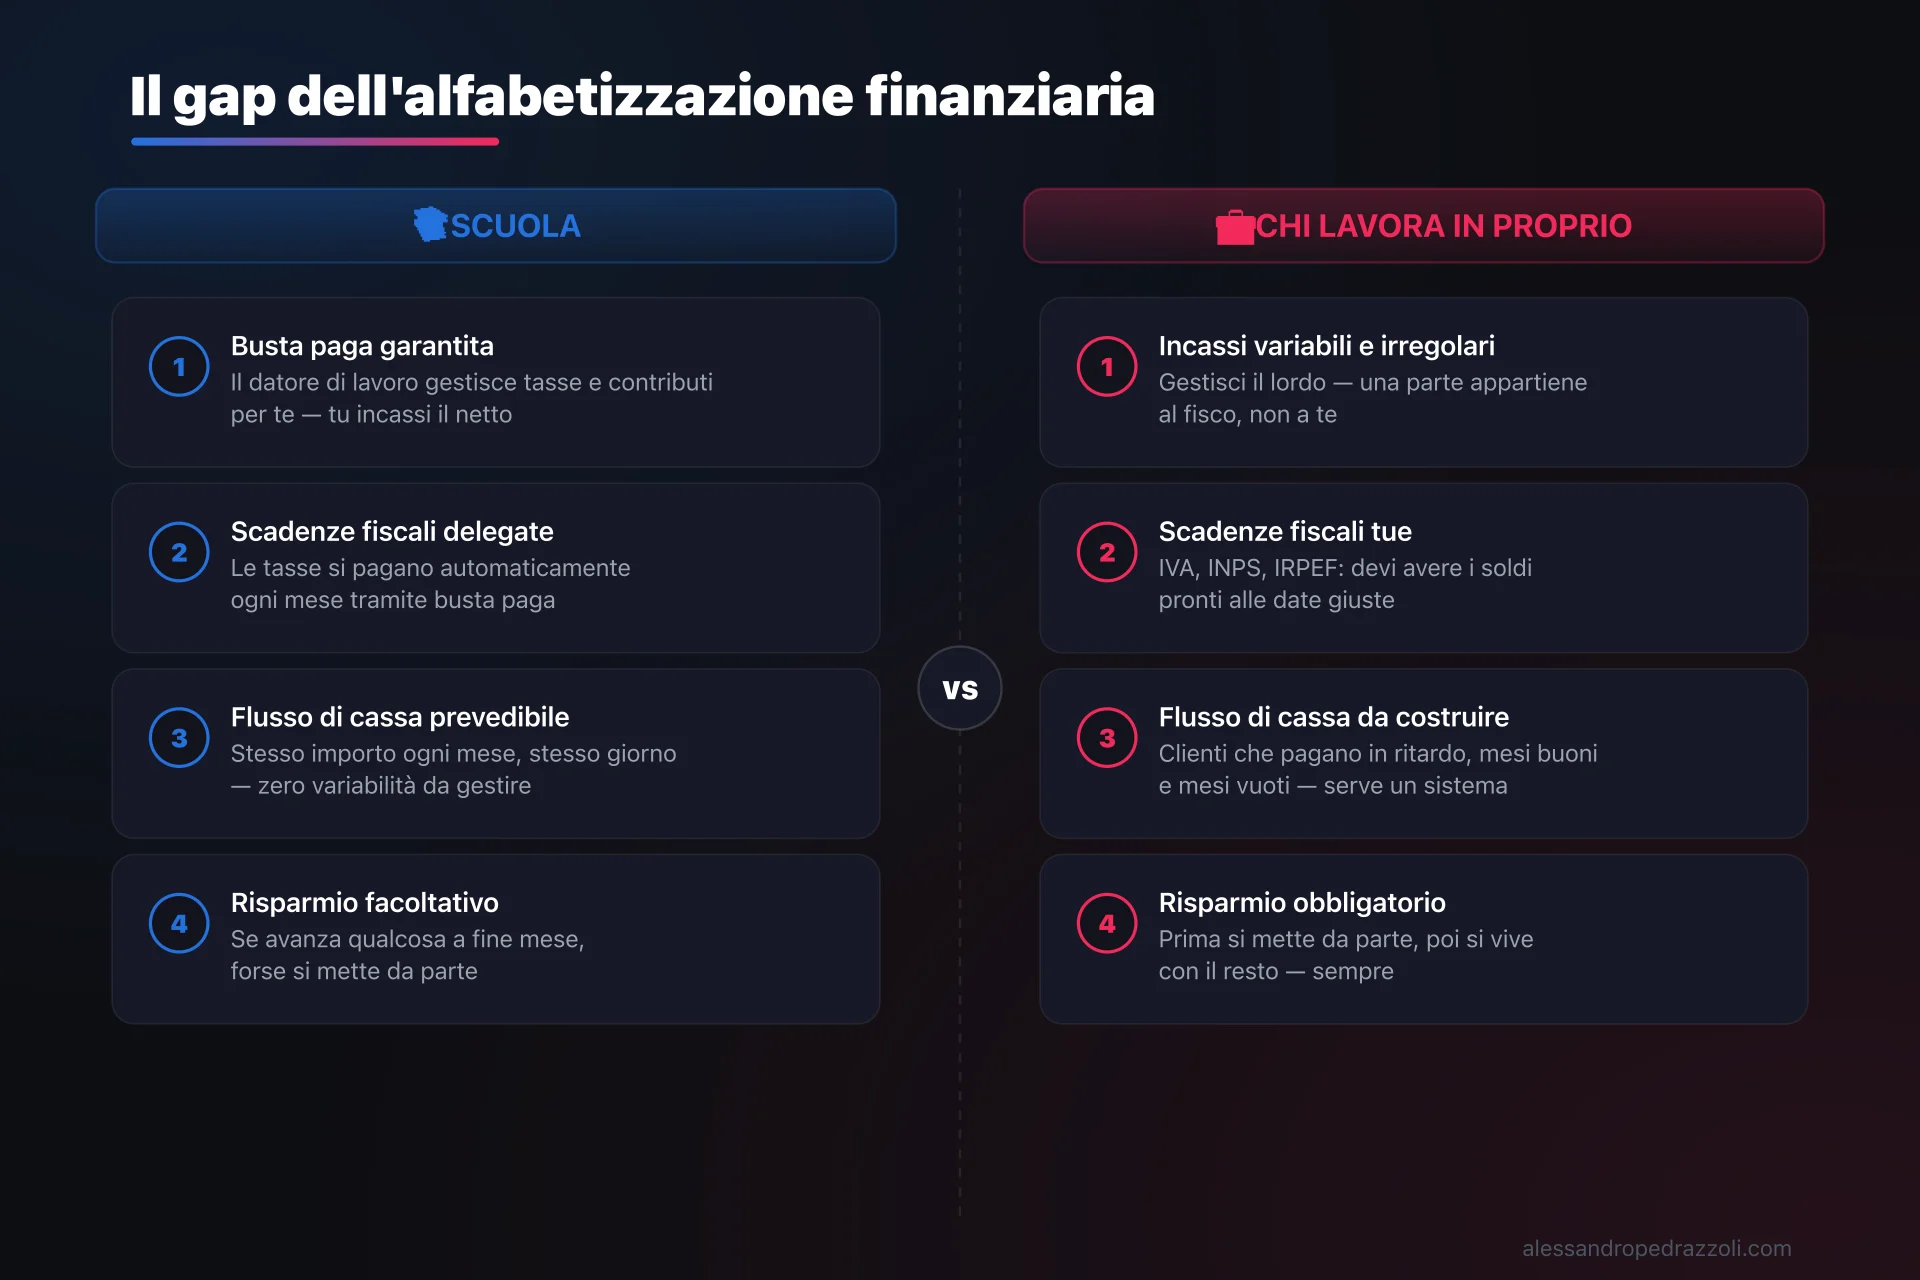
Quel gap — tra quello che la scuola ti dà e quello che ti serve davvero — è il punto di partenza dell’educazione finanziaria per chi lavora in proprio.
Non parlo di investire in borsa o di costruire portafogli diversificati. Parlo di cose molto più semplici e immediate: sapere quanto tieni davvero di quello che incassi, quando dovrai versare le tasse e come fare in modo di avere quei soldi pronti quando arriva il momento.
Capisci?
Il problema non è che sei ignorante in materia finanziaria. Il problema è che nessuno ti ha mai dato gli strumenti giusti per questo contesto specifico: lavorare per sé, gestire entrate irregolari, separare il “mio” dal “dello Stato”.
Il flusso del denaro quando lavori in proprio
Quando incassi una fattura da 3.000 euro, non hai 3.000 euro a disposizione.
Ne hai forse 1.800-2.000.
Il resto lo dovrai versare a vari titoli nei mesi successivi: IVA, contributi INPS, IRPEF. Le cifre esatte dipendono dal tuo regime fiscale e dalle tue spese deducibili. Ma il principio è universale: una parte di ogni incasso non è tua, ti passa per le mani e poi va via.
Il primo errore che fanno quasi tutti nel primo anno in proprio è confondere l’incasso con il guadagno.
L’incasso sono i soldi che arrivano sul conto. Il guadagno netto è quello che puoi davvero spendere.
La differenza, in media, va dal 25% al 40% a seconda del regime fiscale e del volume di lavoro. Se non la tieni d’occhio, rischi di spendere i soldi che servono per l’IVA di giugno.
Tre conti, non uno
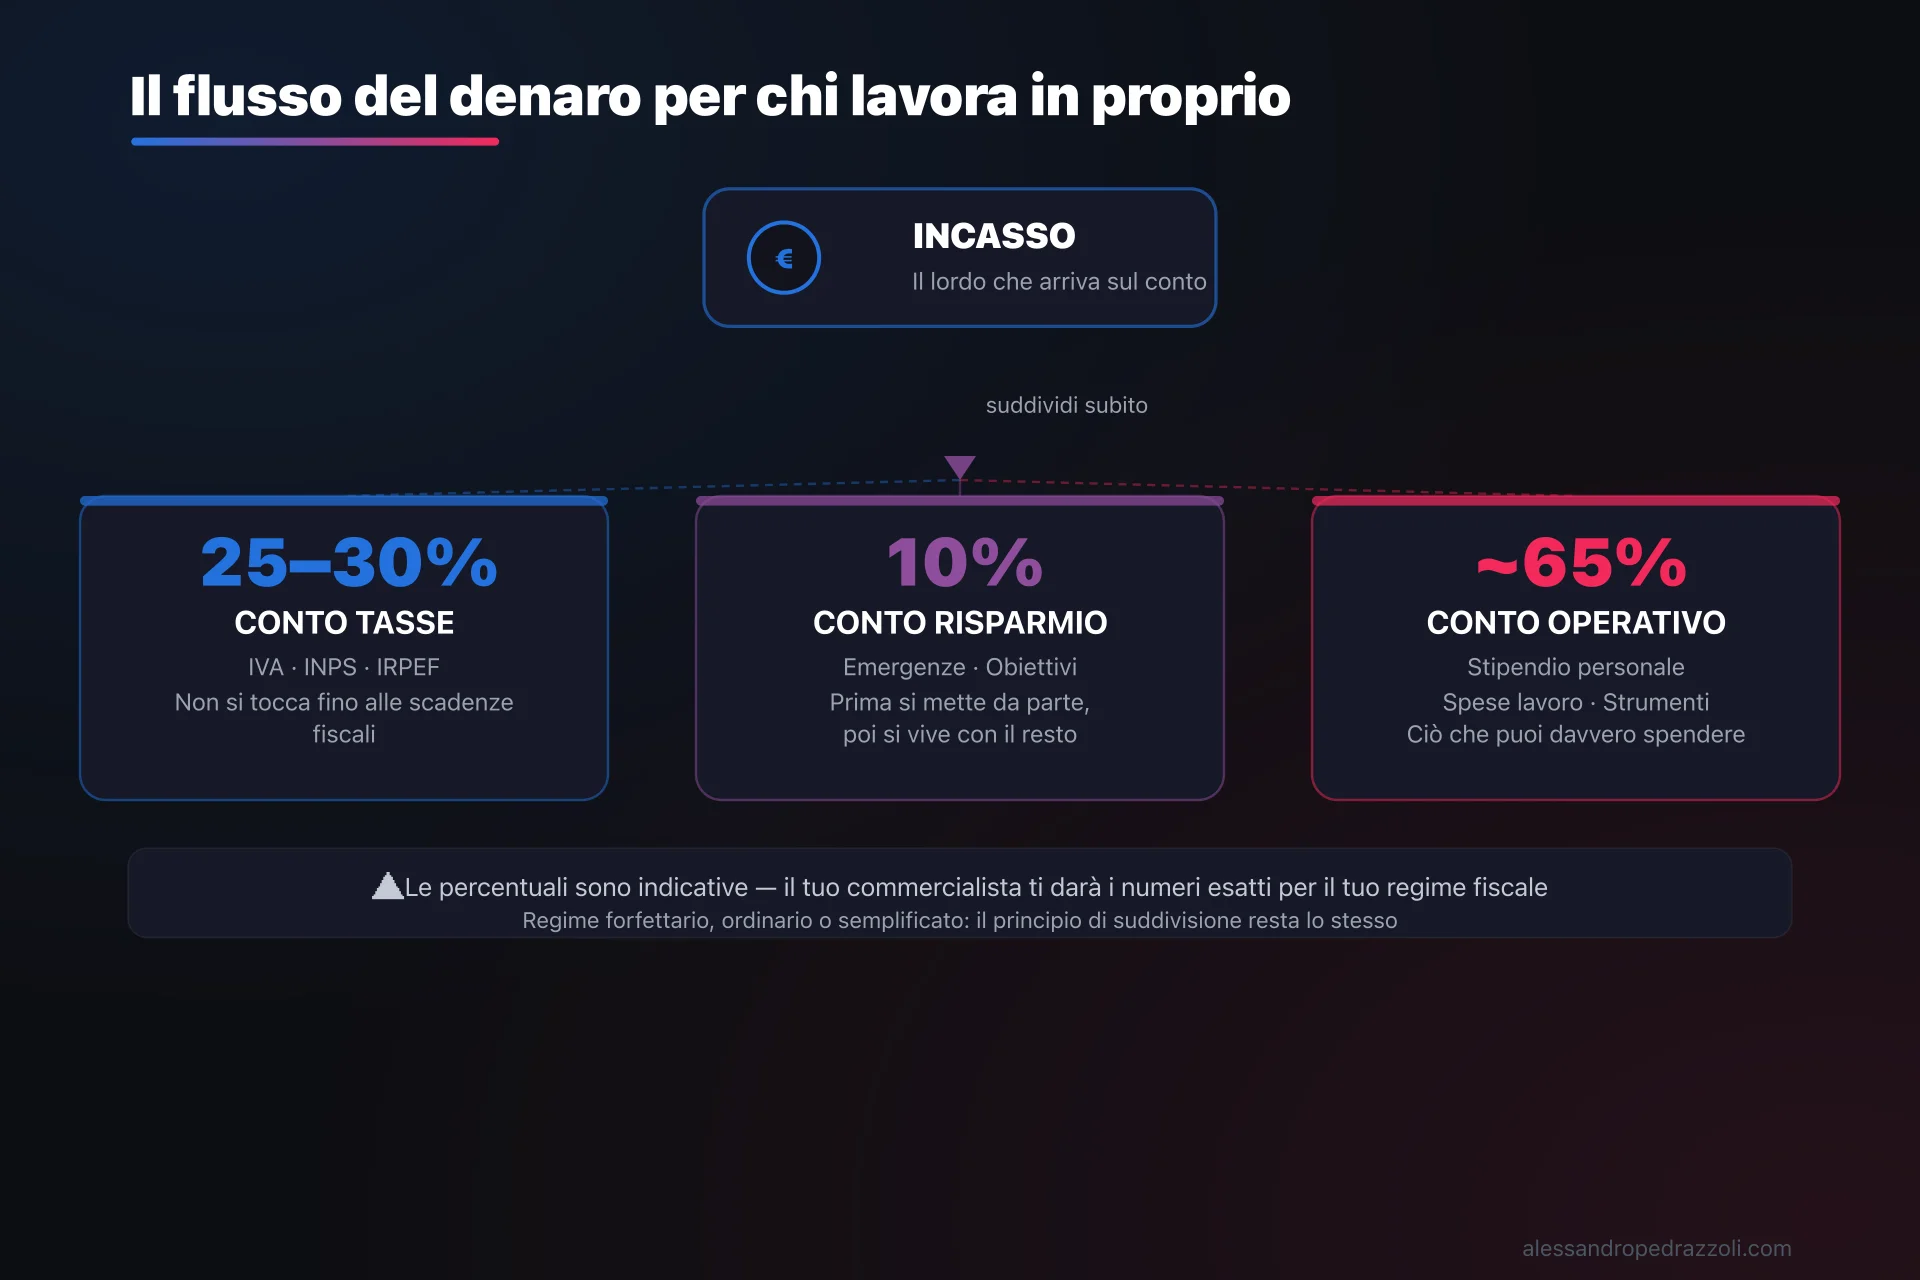
La soluzione pratica più semplice — e che cambia tutto — è aprire tre conti separati.
- Conto lavoro: qui arrivano tutti gli incassi. Da questo conto non paghi nulla di personale.
- Conto tasse: ogni volta che incassi, sposti subito una percentuale fissa qui. Tra il 25% e il 30% è un buon punto di partenza per la maggior parte dei regimi. Non tocchi questi soldi fino ai versamenti fiscali.
- Conto personale: qui trasferisci il tuo “stipendio” a te stesso, a cadenza regolare. Questo è ciò che puoi spendere.
È meccanico, sembra eccessivo, ma funziona proprio perché è meccanico. Non devi fare calcoli ogni volta che compri qualcosa: il sistema di separazione ha già fatto il lavoro per te.
Se vuoi approfondire come costruire questo sistema in concreto, ho scritto una guida completa su come gestire i soldi da freelance — con i numeri reali e i passaggi operativi.
Le 5 basi dell’educazione finanziaria per chi lavora in proprio
Ora che hai il quadro generale, ecco le cinque cose che devi capire e mettere in pratica. Non sono teorie: sono le fondamenta su cui poggia tutto il resto.
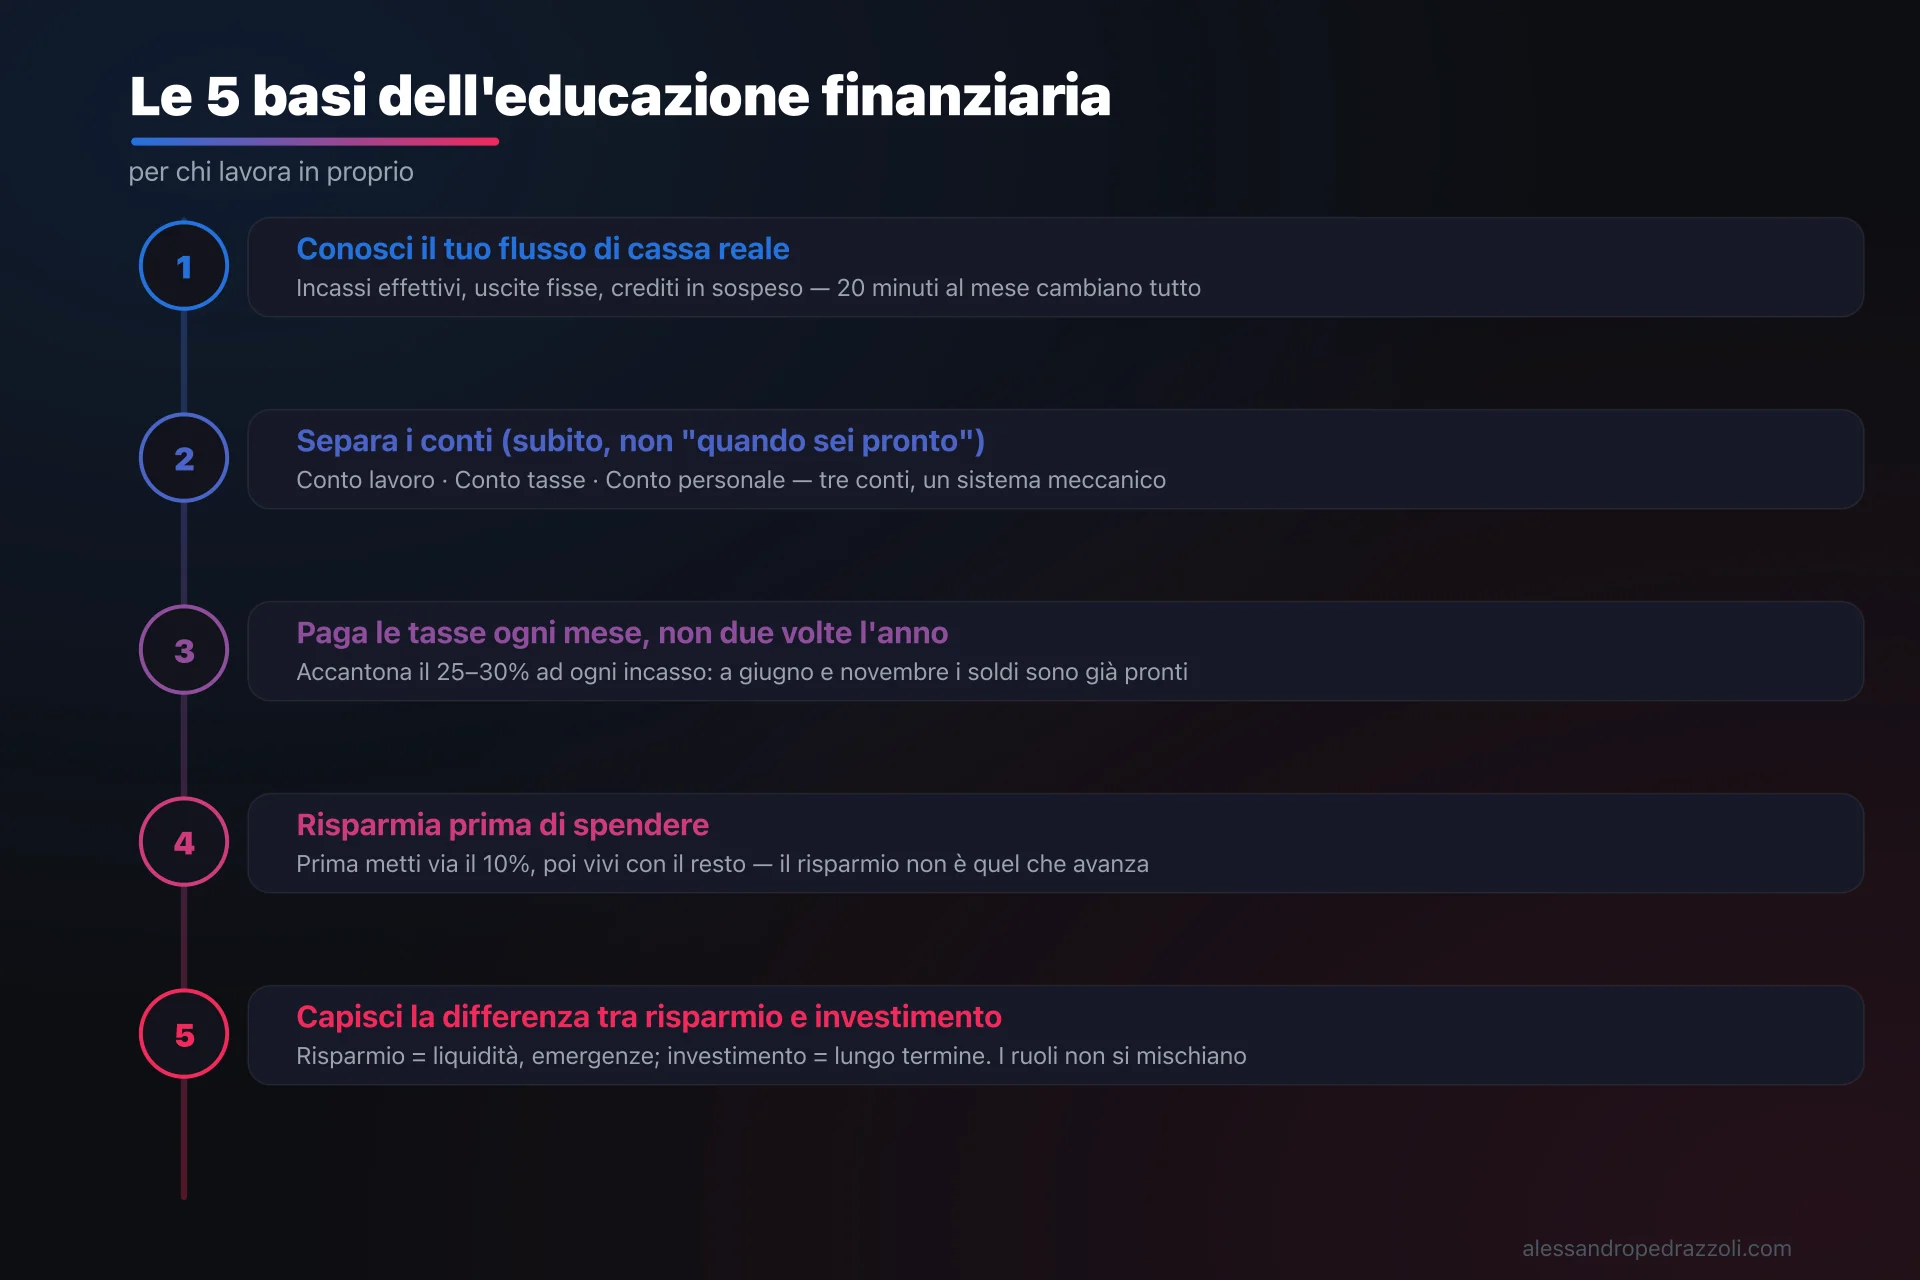
Base 1: conosci il tuo flusso di cassa reale
Il flusso di cassa non è il totale delle fatture che hai emesso. È i soldi che hai davvero sul conto in questo momento, e quelli che arriveranno (o usciranno) nelle prossime settimane.
Tieni traccia di tre numeri ogni mese:
- Fatture emesse (crediti non ancora incassati)
- Incassi effettivi (quello che è entrato sul conto)
- Uscite fisse (commercialista, strumenti, spese ricorrenti)
Bastano venti minuti una volta al mese. Un foglio di calcolo o anche un quaderno. Quando conosci questi numeri, smetti di fare le previsioni a naso.
Base 2: separa i conti (subito, non “quando sei pronto”)
L’abbiamo già visto sopra, ma vale la pena ribadirlo: tre conti, separati, con trasferimenti automatici o manuali ma sistematici. Questa singola abitudine risolve la metà dei problemi finanziari che vedo nei lavoratori autonomi al primo anno.
Non aspettare di avere un ragioniere, non aspettare di essere “abbastanza grande”. Fallo oggi.
Base 3: paga le tasse ogni mese, non due volte l’anno
Le scadenze fiscali in Italia sono concentrate in giugno e novembre. Se aspetti quelle date per mettere da parte i soldi, stai creando un problema che si accumula per mesi — e che di solito finisce che attinghi ai risparmi, o peggio che prendi un prestito.
Trattale come una spesa mensile fissa. Ogni mese, il giorno dopo aver ricevuto un incasso, sposta la tua percentuale sul conto tasse. Non importa se non sai ancora il numero esatto: meglio accantonare il 28% e scoprire che ne serviva il 24% (e avere un piccolo surplus) che il contrario.
Base 4: risparmia prima di spendere
Il risparmio non è quello che resta dopo aver pagato tutto. È quello che metti da parte prima di pagare qualsiasi altra cosa.
Appena trasferisci lo stipendio sul conto personale, sposta subito una quota fissa in un conto risparmio separato. Poi vivi con il resto.
Il 10% è un punto di partenza ragionevole. Se non ti sembra possibile, significa che le tue spese hanno preso troppo spazio — ed è il momento di guardare le uscite con occhio critico.
Per capire come costruire un sistema di risparmio concreto, leggi la guida su come risparmiare davvero ogni mese.
Base 5: capisci la differenza tra risparmio e investimento
Risparmio: soldi liquidi, accessibili, tenuti da parte per emergenze o obiettivi a breve termine (6-12 mesi di spese minime è il cuscinetto consigliato per chi lavora in proprio).
Investimento: soldi che metti a lavorare per obiettivi a lungo termine (5+ anni), con la consapevolezza che il loro valore può scendere prima di salire.
Non è questa la sede per dirti dove investire: per quello ci vuole un professionista abilitato che conosce la tua situazione specifica. Ma capire la differenza concettuale è fondamentale: i soldi del fondo emergenze non si investono in borsa, i soldi che investono non si toccano se il mercato scende.
Confondere questi due ruoli è uno degli errori più costosi che si possono fare — e non ha niente a che fare con la quantità di soldi che si ha.
Se stai iniziando a costruire il tuo percorso da lavoratore autonomo e vuoi capire le basi del business — non solo la parte finanziaria, ma tutto il sistema dall’acquisizione clienti alla gestione — il Start Kit è il punto di partenza giusto. Gratuito, diretto, senza promesse esagerate.
Il primo anno in proprio: dove sbaglia quasi tutti
Ho seguito centinaia di consulenti e professionisti. Il primo anno è sempre quello critico. Non perché il lavoro manchi, spesso c’è o arriva presto, ma perché quasi tutti fanno gli stessi quattro errori finanziari.
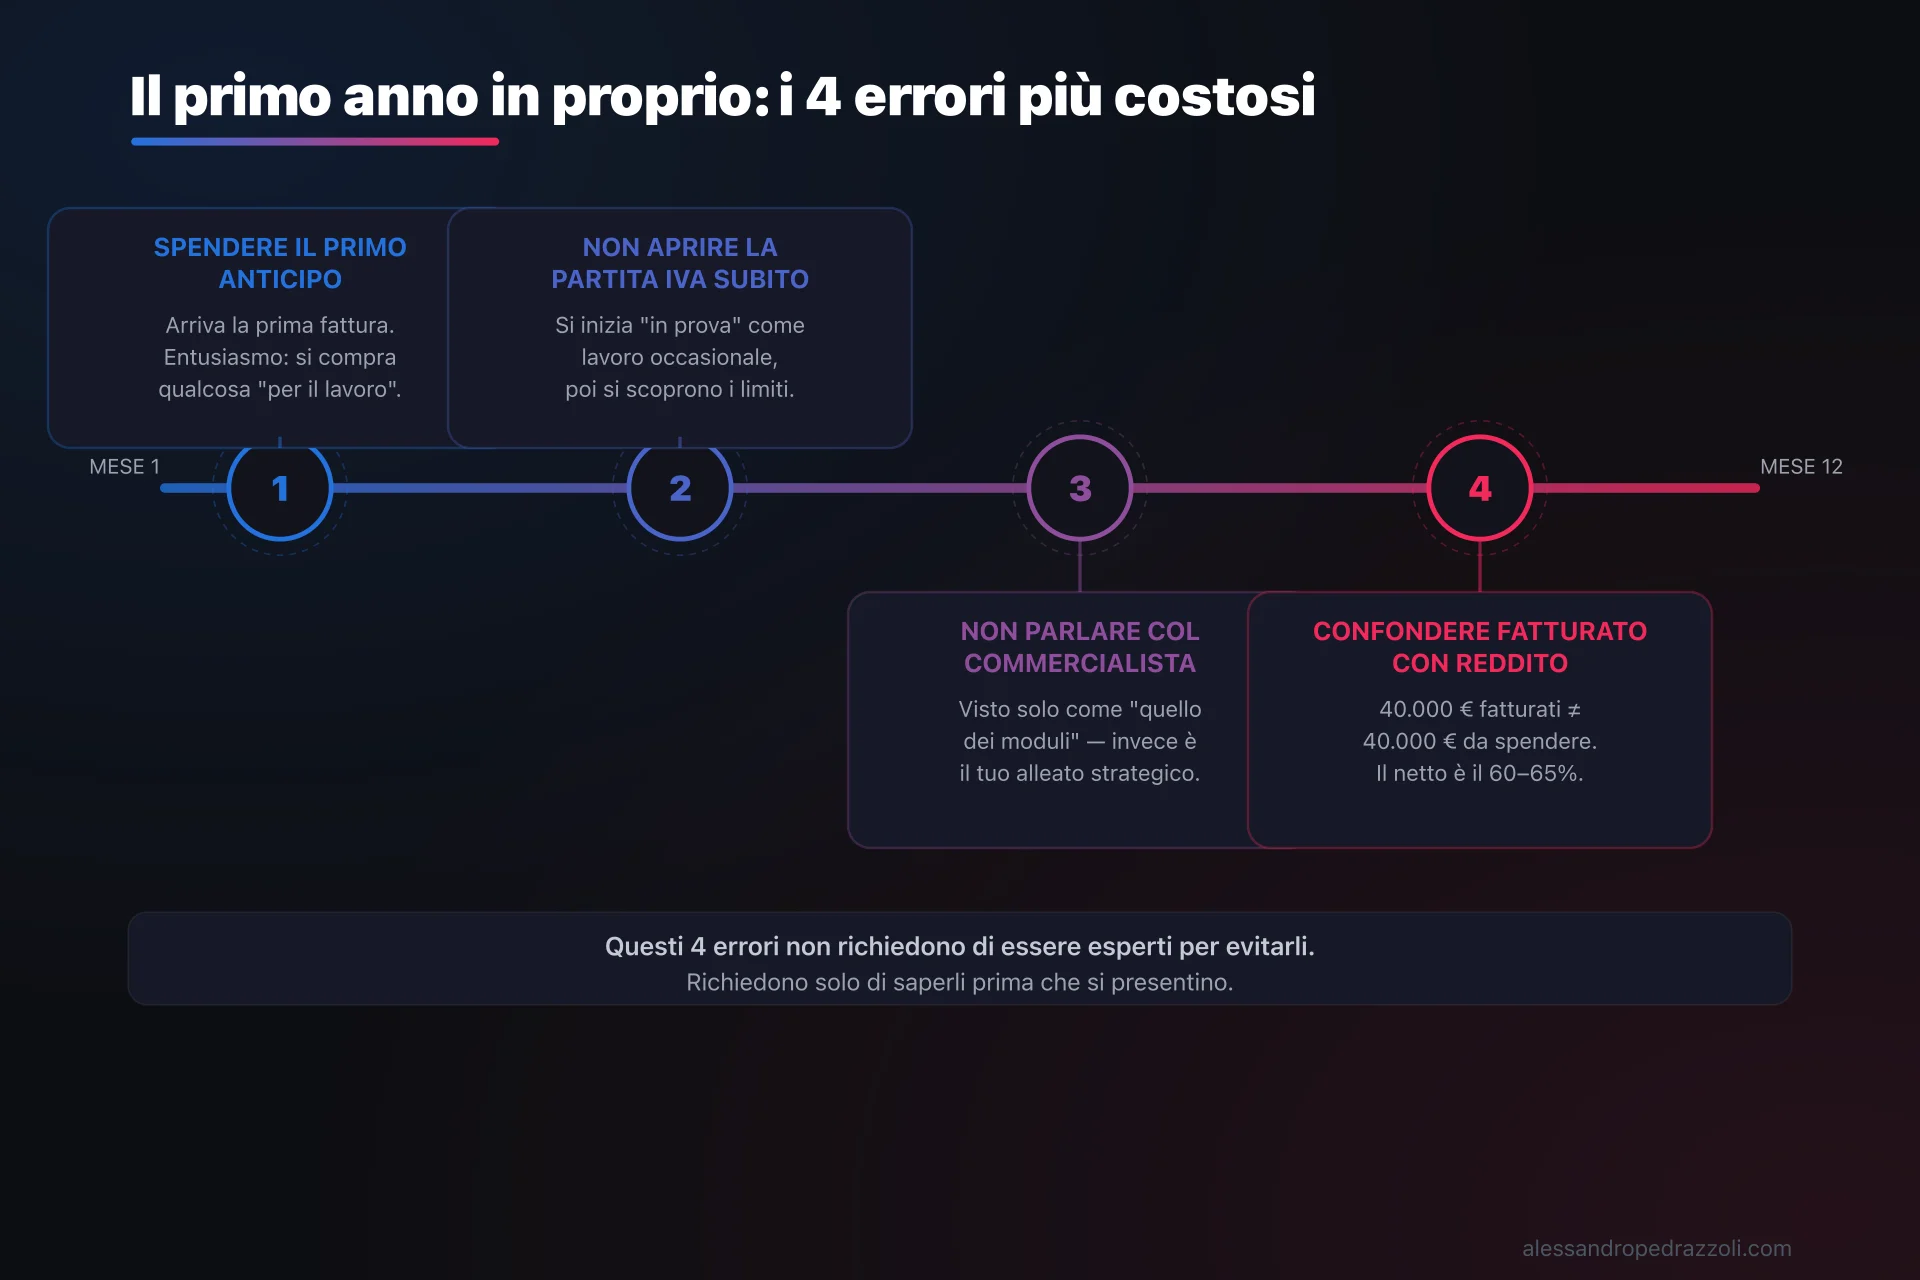
Errore 1: spendere l’anticipo del primo cliente.
Arriva la prima fattura, l’entusiasmo è alle stelle, e si compra qualcosa che sembra urgente per il lavoro. Il problema è che quell’anticipo potrebbe essere l’unico incasso dei prossimi due mesi. Finché non hai tre mesi di spese nel conto, non aumenti il livello di vita.
Errore 2: non aprire la partita IVA subito.
Molti iniziano “in prova” come lavoratori occasionali. Poi scoprono che ci sono limiti, che alcuni clienti non possono pagarti senza fattura, che il regime agevolato si attiva solo all’apertura. Se stai leggendo questo e sei ancora nella fase di “ci penso a breve”: apri la partita IVA. Il percorso per diventare freelance parte da lì.
Errore 3: non parlare col commercialista nei primi 30 giorni.
Il commercialista non è “quello dei moduli”. È la persona che ti dice qual è il regime fiscale più conveniente per la tua situazione, cosa puoi dedurre, quanto accantonare ogni mese. Una prima consulenza di un’ora può risparmiarti anni di incertezza.
Errore 4: trattare il fatturato come reddito.
Fatturare 40.000 euro all’anno non significa avere 40.000 euro all’anno. Tra tasse, contributi, spese deducibili e non, il netto effettivo si ferma spesso tra il 60% e il 65%. È la realtà con cui costruire un piano finanziario di base onesto.
Pensaci. Bastava saperli prima.
Come costruire la tua alfabetizzazione finanziaria partendo da zero
Non devi diventare un esperto di finanza personale. Devi diventare competente sulla tua situazione specifica.
Ecco il percorso minimo:
Primo passo: guarda i tuoi numeri reali. Apri gli estratti conto degli ultimi tre mesi. Quanto hai incassato? Quanto hai speso? Cosa sono le uscite fisse? Questo esercizio, fatto una volta, ti dà già un quadro che la maggior parte dei lavoratori autonomi non ha mai avuto.
Secondo passo: sistema i conti. Tre conti separati, come descritto sopra. Fallo questa settimana.
Terzo passo: parla col tuo commercialista. Fai tre domande precise: qual è la mia aliquota effettiva in questo regime? Quanto devo accantonare ogni mese? Quali sono le scadenze fiscali da non perdere? Tre domande, risposte concrete.
Quarto passo: un libro. Ne basta uno buono per avere le basi teoriche. Non serve leggerne dieci.
Quinto passo: usa gli strumenti AI che già esistono. Oggi ci sono strumenti che ti aiutano a tenere traccia delle spese, a categorizzare le uscite, a generare report mensili. Non li usare per sostituire il commercialista — ma per avere sempre il quadro chiaro senza aspettare la prossima chiamata.
Tutto qui. Non è un percorso lungo.
Il problema non è la complessità: è che nessuno ti ha detto che esiste un punto di partenza così pratico.
Chi ha già un reddito da dipendente e sta iniziando ad arrotondare lo stipendio ha un vantaggio: può sperimentare con importi piccoli mentre ha ancora una rete di sicurezza. Il momento giusto per imparare queste basi è adesso, qualunque sia il punto in cui ti trovi.
Se vuoi un sistema completo — non solo la gestione del denaro, ma come costruire un business che generi quei soldi in modo prevedibile — il Start Kit copre tutto il percorso. Gratuito, su misura per chi parte da zero.
Domande frequenti sull’educazione finanziaria
Queste sono le domande che ricevo più spesso su questo tema. Risposte dirette, senza giri di parole.
Cosa si studia nell’educazione finanziaria?
L’educazione finanziaria copre quattro macro-aree: capire come funziona il flusso di cassa (entrate e uscite nel tempo), gestire il budget personale e professionale, capire come funzionano le tasse e quando pagarle, e distinguere risparmio da investimento. Per chi lavora in proprio c’è un livello in più: capire la differenza tra i soldi che incassi e quelli che puoi spendere davvero, perché una parte importante non è tua — è dell’Agenzia delle Entrate.
Perché è importante l’educazione finanziaria?
Perché senza di essa puoi fatturare bene e ritrovarti comunque senza soldi. È il paradosso che vivono molti freelance e partite IVA al primo anno: incassi, spendi, arrivi al saldo IVA di novembre e scopri che non hai quello che ti serve. L’educazione finanziaria ti dà il sistema per non arrivare mai a quel punto: non perché guadagni di più, ma perché gestisci meglio quello che già hai.
Come imparare l’educazione finanziaria da soli?
Parti dai tuoi numeri, non dai libri. Prendi gli estratti conto degli ultimi tre mesi e analizza entrate, uscite fisse, uscite variabili. Poi leggi un libro base sul tema. Infine, usa il tuo commercialista come alleato: molti lo vedono solo come chi compila i moduli, ma un buon commercialista risponde a domande pratiche su come accantonare le tasse e quando aspettarsi i versamenti. Per il resto, la pratica quotidiana vale più di qualsiasi corso.
Come applicare l’educazione finanziaria nella vita quotidiana?
Con tre abitudini concrete: prima, separa i conti — uno per il lavoro, uno per le tasse, uno personale. Seconda, ogni volta che incassi, sposta subito una percentuale fissa sul conto-tasse (tra il 25% e il 30% per la maggior parte dei regimi). Terza, tratta il risparmio come una spesa fissa: prima metti via il 10%, poi vivi con il resto. Queste tre abitudini, praticate ogni mese, valgono più di qualsiasi teoria finanziaria.
L’educazione finanziaria serve anche se guadagno poco?
Sì, anzi serve ancora di più. Le basi si costruiscono quando i numeri sono piccoli e gli errori costano meno. Chi aspetta di guadagnare tanto prima di imparare a gestire i soldi di solito scopre che il problema non era il quanto ma il come: non si tratta di importi, si tratta di sistema. Meglio allenare il sistema con 1.000 euro al mese che scoprirlo da zero quando ne incassi 5.000.
Quello che hai imparato oggi
Se hai letto fin qui, hai già una base che manca alla maggior parte dei lavoratori autonomi al primo anno. Mettila in pratica.
Ecco i punti chiave da portarti via:
- L’educazione finanziaria per chi lavora in proprio inizia da un concetto: l’incasso non è il guadagno. Una parte significativa appartiene al fisco, non a te.
- Tre conti separati — lavoro, tasse, personale — è la misura più semplice che cambia tutto.
- Le tasse si accantonano ogni mese, non si cercano a giugno e novembre quando mancano tre settimane alla scadenza.
- Le 5 basi — flusso di cassa, separazione dei conti, tasse mensili, risparmio preventivo, differenza risparmio/investimento — non richiedono di diventare un esperto. Richiedono di applicarle.
- Il primo anno è il più critico: i quattro errori descritti sopra si evitano solo sapendo che esistono prima di commetterli.
- Non devi fare tutto da solo: il commercialista è un alleato, non un compilatore di moduli.
Articoli correlati che completano questo percorso, nell’ordine in cui ha senso leggerli:
- Come gestire i soldi da freelance: il sistema dei 3 conti — la guida operativa completa per mettere in pratica quello che hai letto qui
- Come risparmiare soldi ogni mese (e costruire qualcosa) — dal flusso di cassa al risparmio sistematico
- Come diventare ricchi: il percorso onesto senza scorciatoie — dove porta questa base, nel lungo periodo
- Come diventare freelance: la guida pratica — se sei ancora nella fase di apertura partita IVA
Buon lavoro,
Alessandro
P.S. — Se questo articolo ti è stato utile, condividilo con qualcuno che si sta mettendo in proprio. È la cosa più concreta che puoi fare per aiutarlo ad arrivare al primo anno senza brutte sorprese.