Come gestire i soldi da freelance: il sistema dei 3 conti
Il sistema dei 3 conti per gestire i soldi da freelance: quanto accantonare per le tasse, come costruire il buffer finanziario e cosa fare nei mesi grassi.
Gestire i soldi da freelance significa costruire un sistema che separa ogni bonifico appena arriva, prima di spenderlo. Il sistema più semplice e collaudato usa tre conti: uno dove entrano i pagamenti dei clienti, uno dove vivono le tasse, uno che è davvero tuo. Senza questa separazione, i mesi grassi sembrano ricchezza e i mesi magri sembrano disastri. Questa guida spiega come funziona il sistema, quanto accantonare per le tasse con partita IVA e come costruire un buffer che ti permette di lavorare senza ansia.
Da dipendente sai esattamente quanto ti arriva e quando. Hai uno stipendio, un’entrata fissa, e il cervello si abitua a quel ritmo. Da freelance no. Un mese entrano 4.000 euro, quello dopo 700. Ogni freelance lo sa che le entrate sono irregolari. Il problema sta dopo: quando il cervello vede 4.000 euro sul conto li legge come ricchezza, e si comporta di conseguenza.
Lavoro con freelance e partite IVA da oltre 10 anni, e l’errore che ho visto fare di più non è stato sbagliare il prezzo o perdere un cliente. È stato spendere i mesi grassi come se fossero reddito stabile, senza mettere niente da parte, e poi trovarsi impreparati alla prima scadenza fiscale o al primo mese vuoto.
Questo articolo non tratta la parte fiscale — quella la spiega il tuo commercialista, che conosce il tuo regime, i tuoi contributi INPS e la tua situazione specifica. Qui si parla di comportamento: cosa fai concretamente quando arriva un bonifico.
Il problema vero dei soldi da freelance
Da dipendente, la busta paga ti dà una certezza: sai quanto guadagni, ogni mese, alla stessa data. Le tasse le paga l’azienda prima che i soldi arrivino sul tuo conto. Il TFR si accumula da solo. Non devi fare niente.
Da freelance è il contrario. I pagamenti arrivano quando arrivano — spesso in ritardo. Le tasse non le paga nessuno al posto tuo. Non c’è TFR, non c’è cassa integrazione, non c’è nessun guardrail automatico.
E allora succede questo: si apre la partita IVA, si guadagna bene i primi mesi, ci si sente ricchi. Si compra attrezzatura, si va in vacanza, aumentano le spese. Poi arrivano due mesi senza lavoro, oppure arriva il 30 novembre con la scadenza dei contributi INPS, e i soldi sul conto non bastano.
Non è un problema di quanto si guadagna. È un problema di sistema. O meglio, di assenza di sistema.
Se stai ancora decidendo se aprire la partita IVA o hai appena fatto il primo passo, ho scritto una guida completa su come diventare freelance che copre la parte fiscale e burocratica. Parti da quella, poi torna qui per il lato finanziario operativo. Se stai ancora valutando il salto dal lavoro fisso, inizia da come mettersi in proprio: quando è il momento, come costruire il cuscinetto e cosa fare nei mesi prima di dare le dimissioni.
Il sistema dei 3 conti (o 2, se inizi adesso)
L’idea di base è semplice: i soldi vanno separati nel momento in cui arrivano, non a fine mese quando cerchi di ricordarti cos’hai guadagnato e cos’hai già speso.
Il sistema completo usa tre conti distinti.
Conto clienti — dove entrano tutti i pagamenti. Non lo tocchi per le spese personali, non ci tieni i soldi per le vacanze. È un conto di transito.
Conto tasse — dove sposti subito la quota per le imposte e i contributi ogni volta che arriva un bonifico. Non è roba tua: è solo tua da custodire fino alla scadenza.
Conto personale — dove va il resto, quello che puoi davvero spendere.
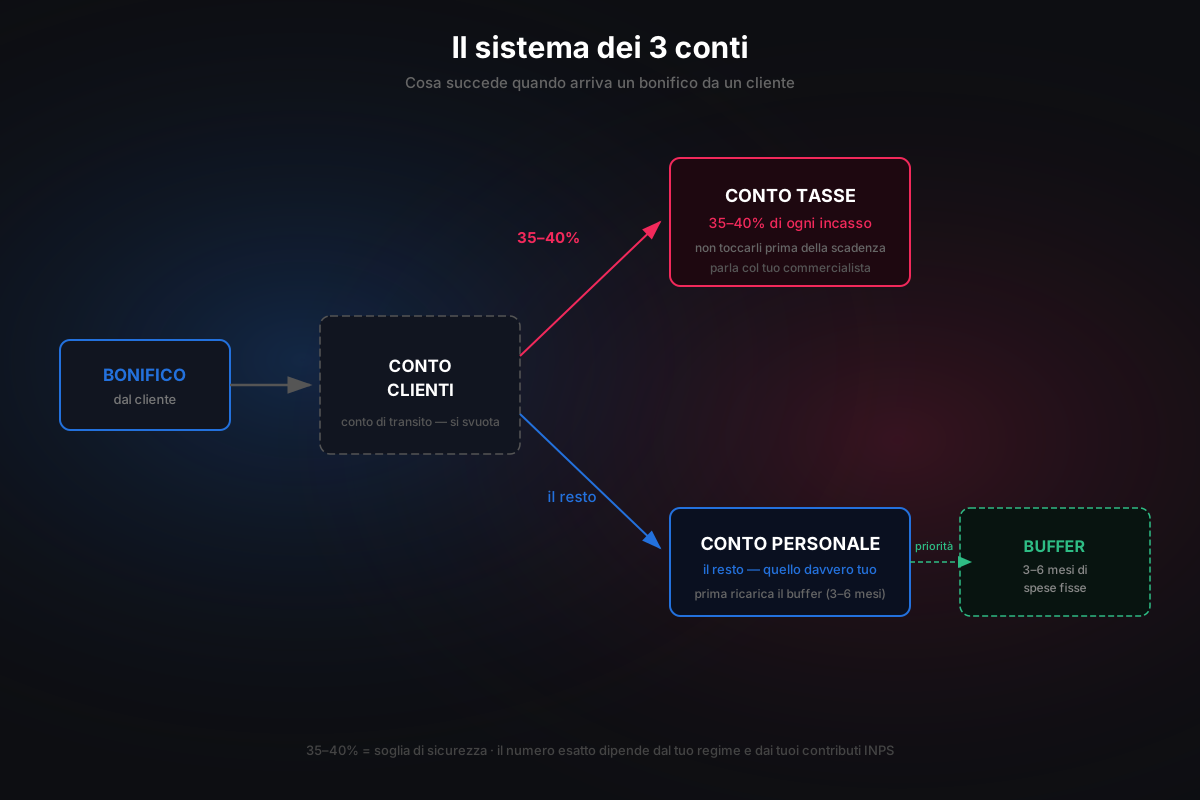
Quando arriva un bonifico da un cliente, lo lasci sul conto clienti. Poi fai subito due bonifici: uno al conto tasse (il 35-40% dell’incasso lordo), uno al conto personale (il resto, oppure una parte se stai ancora costruendo il buffer). Il conto clienti, alla fine del giro, dovrebbe essere vicino allo zero. È un conto di transito, non di accumulo.
Se stai iniziando adesso e vuoi una versione più semplice, parti con due conti: uno per tutto quello che riguarda la partita IVA (entrate clienti, da cui sposterai le tasse quando scadono) e il conto personale. Non è il sistema ottimale, ma è infinitamente meglio di tenere tutto insieme. Quando il meccanismo ti entra in automatico, aggiungi il terzo conto.
Il punto non è avere tre conti perfetti. Il punto è separare.
Quanto tenere nel conto tasse?
Nel conto tasse ci tieni solo la quota destinata alle imposte. Non ci metti il buffer, non ci metti i risparmi extra. Quando arriva la scadenza fiscale, prelevi da lì e paghi. Se a fine anno è rimasto qualcosa, perché hai accantonato un po’ di più del necessario, lo sposti al conto personale. Ma non toccarlo prima della scadenza.
Quanto accantonare per le tasse
La soglia generica che funziona per la maggior parte dei freelance italiani in regime forfettario con contribuzione ordinaria è 35-40% su ogni incasso lordo.
Dentro questa cifra ci stanno sia l’imposta sostitutiva (al 15%, o al 5% per i primi cinque anni di attività) sia i contributi INPS gestione separata (intorno al 26%). La somma, sull’imponibile ridotto del forfettario, arriva spesso intorno al 27-30% effettivo. Il 35-40% dà un margine di sicurezza che copre variazioni, contributi minimi e anni in cui le entrate crescono più del previsto.
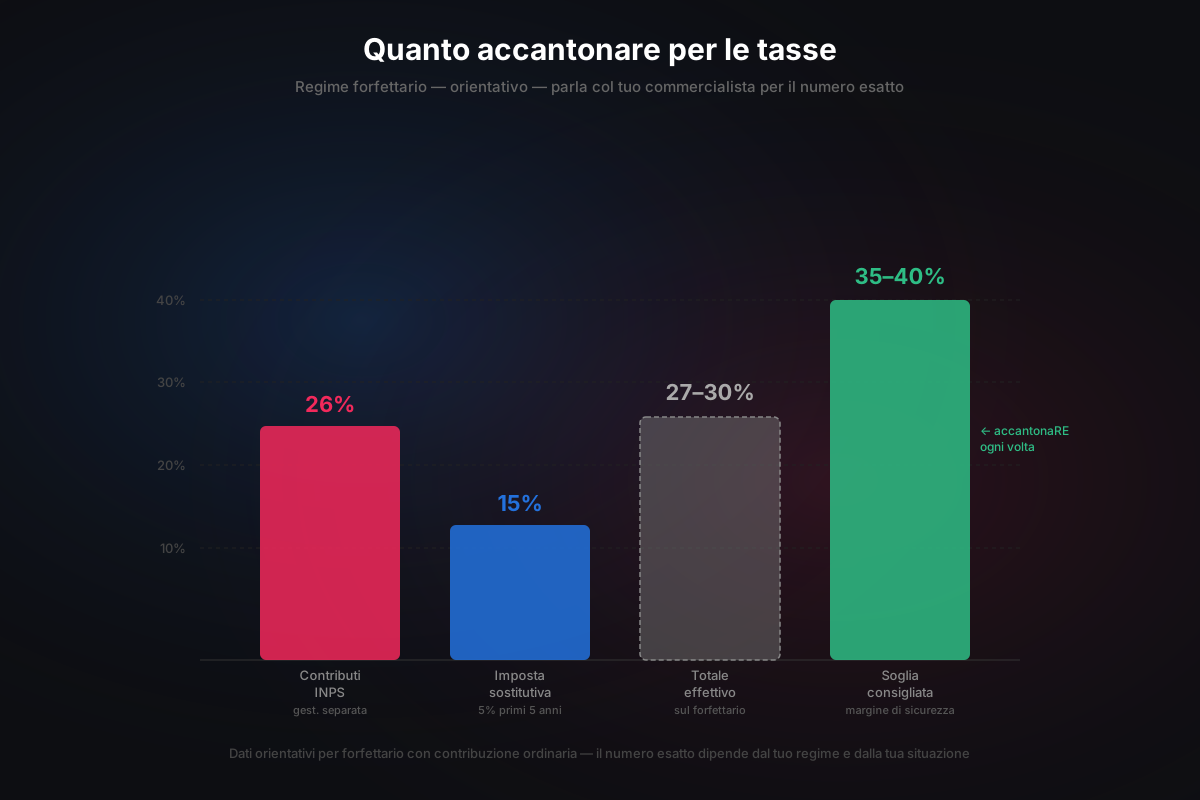
Il numero esatto lo calcola il tuo commercialista. Il regime, la gestione INPS, l’imponibile specifico fanno la differenza. Il 35-40% è una soglia di sicurezza: meglio avere di più nel conto tasse e spostarne un po’ a fine anno che trovarsi a corto il giorno della scadenza.
Se vuoi capire come fissare il prezzo giusto per guadagnare abbastanza anche dopo le tasse, ho una guida su come fare un preventivo efficace che parte esattamente da quel punto: quanto devi incassare perché, tolta la quota tasse, rimanga qualcosa di sensato.
Il buffer finanziario: il vero guardrail del freelance
Da dipendente, il guardrail è lo stipendio fisso. Sai che a fine mese arriveranno quei soldi. Da freelance non hai questo guardrail automatico. Il guardrail te lo costruisci tu, e si chiama buffer finanziario.
Il buffer è una riserva liquida: soldi fermi su un conto separato, distinto dagli altri, che copre le spese fisse per un periodo di tempo. Affitto o mutuo, utenze, abbonamenti, spese alimentari di base. Tutto quello che devi pagare a prescindere da quanti clienti hai quel mese.
Non è un fondo di investimento. Non è il conto tasse. Non è il risparmio a lungo termine. È una riserva pronta per essere usata nei mesi in cui non entra abbastanza, e per permetterti di lavorare senza quella pressione sottile che ti fa accettare qualunque cliente pur di non guardare il conto.
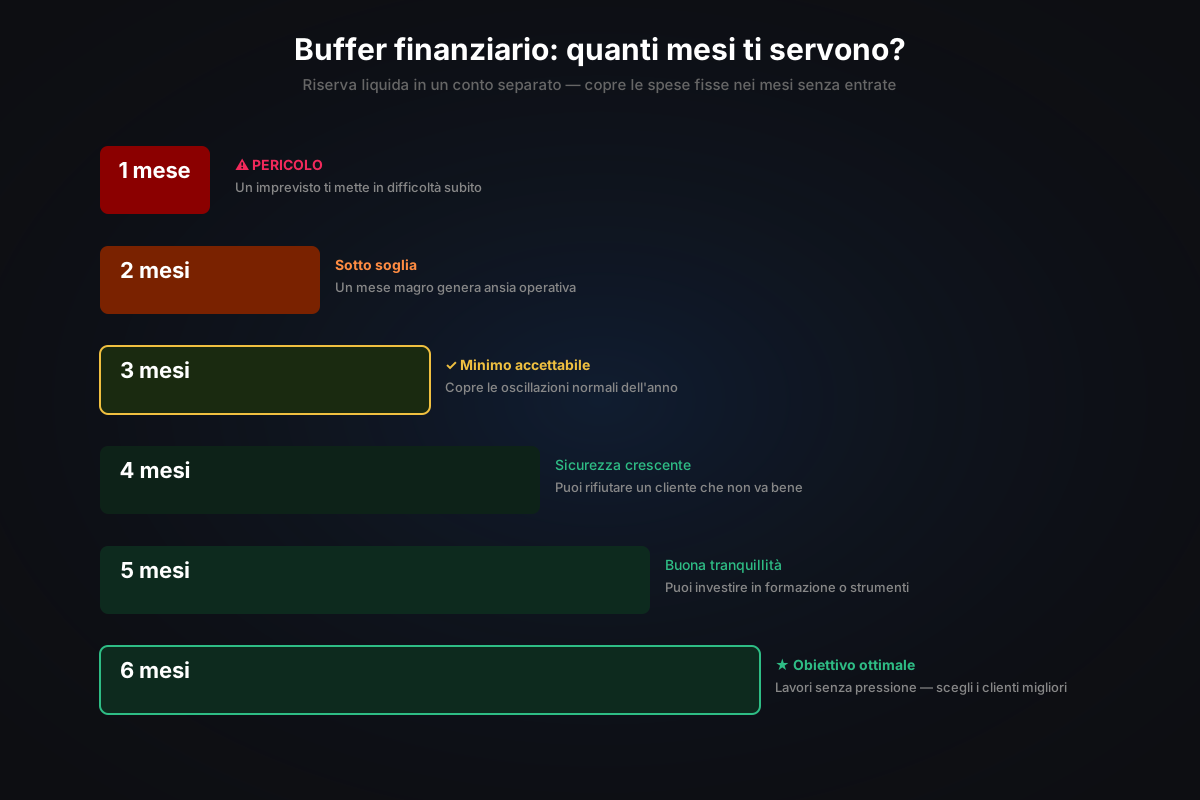
Il minimo accettabile è 3 mesi di spese fisse. Con 6 mesi lavori davvero in tranquillità.
Quanti mesi di buffer ti servono davvero?
Dipende da quanto sono irregolari i tuoi flussi. Se lavori su progetti brevi con molti clienti diversi, 3 mesi sono spesso sufficienti per coprire le oscillazioni normali. Se lavori con pochi clienti e contratti lunghi, dove un’interruzione può vuotarti il calendario per mesi, puntare a 6 mesi è la scelta sensata.
Se hai già dei clienti fissi con pagamenti ricorrenti, il buffer può essere più contenuto. Se sei ancora nella fase in cui cerchi attivamente lavoro ogni mese, vai ai 6 mesi prima di sentirti al sicuro.
Dove lo tieni? Su un conto separato, possibilmente che frutta qualcosa (un conto a interessi, un deposito vincolato breve), ma il rendimento non è la priorità: la liquidità sì. Dev’essere accessibile in pochi giorni, non bloccato per anni.
Nei mesi grassi, non festeggiare subito
È la parte più difficile, perché va contro l’istinto.
Arriva un mese eccezionale: 8.000, 10.000 euro di incassi. Togli le tasse (35-40%), e ti rimane una cifra che non hai mai visto tutta insieme. Il cervello dice: puoi permettertelo.
Forse sì. Ma prima di spendere il surplus, fai una cosa sola: guarda il buffer.
Se il buffer è pieno (3 o 6 mesi di spese fisse a seconda del tuo obiettivo), allora il surplus è davvero tuo. Puoi investirlo, risparmiarlo, spenderlo. Ma se il buffer è a 1 mese, o a 2, o non esiste ancora, il surplus va lì prima.
L’ordine di priorità è questo:
- Tasse (35-40%, fuori dal tuo conto, subito).
- Buffer (se non è pieno, ricaricalo fino al livello target).
- Risparmio a lungo termine (per chi ha già stabilizzato il sistema).
- Spesa discrezionale.
Trattalo come un ordine di priorità, utile soprattutto nelle fasi in cui il sistema non è ancora consolidato. Se il buffer è pieno e il risparmio è avviato, puoi festeggiare senza sensi di colpa. Ma se salti i primi due passi e vai direttamente al quarto, stai costruendo su sabbia.
Il sistema dei tre conti aiuta a non sbagliare questo ordine, perché la separazione fisica dei soldi rende visibile cosa hai davvero e cosa non è ancora tuo.
Se le entrate non sono ancora quelle che vorresti, il problema potrebbe essere a monte: hai i prezzi giusti? Ho scritto una guida su come alzare le tariffe senza perdere clienti che parte esattamente da lì. Il sistema finanziario funziona solo se entra abbastanza.
Tracciare le entrate e le uscite (senza diventare contabile)
Non devi diventare un esperto di contabilità. Non devi usare software complessi. Ma devi avere visibilità su cosa entra e cosa esce.
Il minimo indispensabile è un foglio Google con queste colonne: data, provenienza (cliente o voce di spesa), importo, categoria (entrata / tasse / spesa fissa / spesa variabile / buffer). Ci metti cinque minuti a settimana.
Non è per ossessione. È per avere risposte rapide a domande semplici: quanto ho guadagnato questo mese? Il buffer cresce o si sta erodendo? C’è una spesa fissa che mi sono dimenticato?
Chi ha già la partita IVA sa che il commercialista ha i suoi strumenti per le scadenze fiscali. Quello che fai tu è diverso: è avere una mappa del tuo flusso di cassa in tempo reale, senza aspettare la rendicontazione di fine anno.
Un’altra area su cui molti freelance perdono tempo è la gestione delle fatture e delle scadenze. Se vuoi automatizzare una parte di questo lavoro, ho raccolto gli strumenti più utili nella guida su come usare l’AI per la partita IVA.
E se i pagamenti arrivano in ritardo, che è uno dei motivi principali per cui i flussi di cassa diventano irregolari, il posto giusto dove intervenire è il contratto di consulenza. Le clausole sui tempi di pagamento e sulle penali si negoziano prima di iniziare il lavoro, non dopo.
Domande frequenti su come gestire i soldi da freelance
Queste sono le domande che tornano più spesso quando si parla di gestione finanziaria per chi lavora in proprio.
Come accantonare le tasse con partita IVA?
Ogni volta che ricevi un bonifico, sposta subito il 35-40% su un conto separato dedicato solo alle tasse. Non aspettare la fine dell’anno. Il numero esatto lo calcola il tuo commercialista, che conosce il tuo regime e i tuoi contributi INPS. Il 35-40% è una soglia di sicurezza che funziona per la maggior parte dei forfettari con contribuzione ordinaria.
Serve un conto separato con la partita IVA?
Non è obbligatorio per legge nel regime forfettario, ma è lo strumento più utile che puoi avere. Un conto dove entrano solo i pagamenti dei clienti ti dà visibilità immediata sul flusso di cassa e ti permette di spostare la quota tasse subito, senza mescolarla con le spese personali.
Quanto buffer finanziario serve a un freelance?
Il minimo accettabile è 3 mesi di spese fisse (affitto, utenze, abbonamenti, assicurazioni essenziali). Il livello che ti permette di lavorare senza ansia è 6 mesi. Se i risparmi stanno tutti sullo stesso conto personale senza separazione, non hai un buffer vero: sono soldi che sembrano tanti ma si consumano in fretta nel primo mese difficile.
Come sopravvivere ai mesi senza lavoro da freelance?
Con un buffer costruito nei mesi precedenti. Se hai 3-6 mesi di spese fisse in un conto separato, un mese senza lavoro diventa uno spazio di respiro, non una crisi. Il problema non è il mese magro: è aver speso tutto nei mesi grassi perché sembrava di poterselo permettere.
Quanto mettere da parte ogni mese da freelance?
Non una cifra fissa al mese, ma una percentuale su ogni incasso. Il 35-40% per le tasse lo sposti subito, a ogni bonifico. Del resto, una parte va a costruire o rinforzare il buffer finché non raggiunge 3-6 mesi di spese fisse. Nei mesi con entrate alte, usa il surplus per completare il buffer prima di spenderlo.
Conclusioni
Il sistema dei 3 conti non risolve tutti i problemi finanziari del freelance. Non sostituisce un buon commercialista, non compensa prezzi troppo bassi, non protegge da un mercato in calo.
Ma fa una cosa che nessun altro strumento fa al suo posto: ti dice, in tempo reale, cosa è tuo e cosa non lo è ancora.
Tre conti separati, 35-40% per le tasse, 3-6 mesi di buffer. Non sono numeri da manuale. Sono numeri che tengono le scadenze fuori dalle sorprese, che ti portano attraverso i mesi magri senza vendere tutto, e che ti fanno spendere i mesi grassi con cognizione di causa.
Sono Alessandro Pedrazzoli. Lavoro con freelance e imprenditori digitali da oltre 10 anni, e ho 1.400+ recensioni a 5 stelle su Trustpilot di chi ha seguito lo stesso percorso. Se vuoi approfondire la parte strategica (posizionamento, prezzi, come costruire un’attività stabile nel tempo), puoi partire dallo Start Kit, gratuito e pensato per chi inizia da zero.