Come risparmiare soldi ogni mese (e costruire qualcosa)
Come risparmiare soldi ogni mese: guida pratica per chi lavora in proprio o vuole farlo. Non consigli bancari, ma strategie per creare il margine che ti serve.
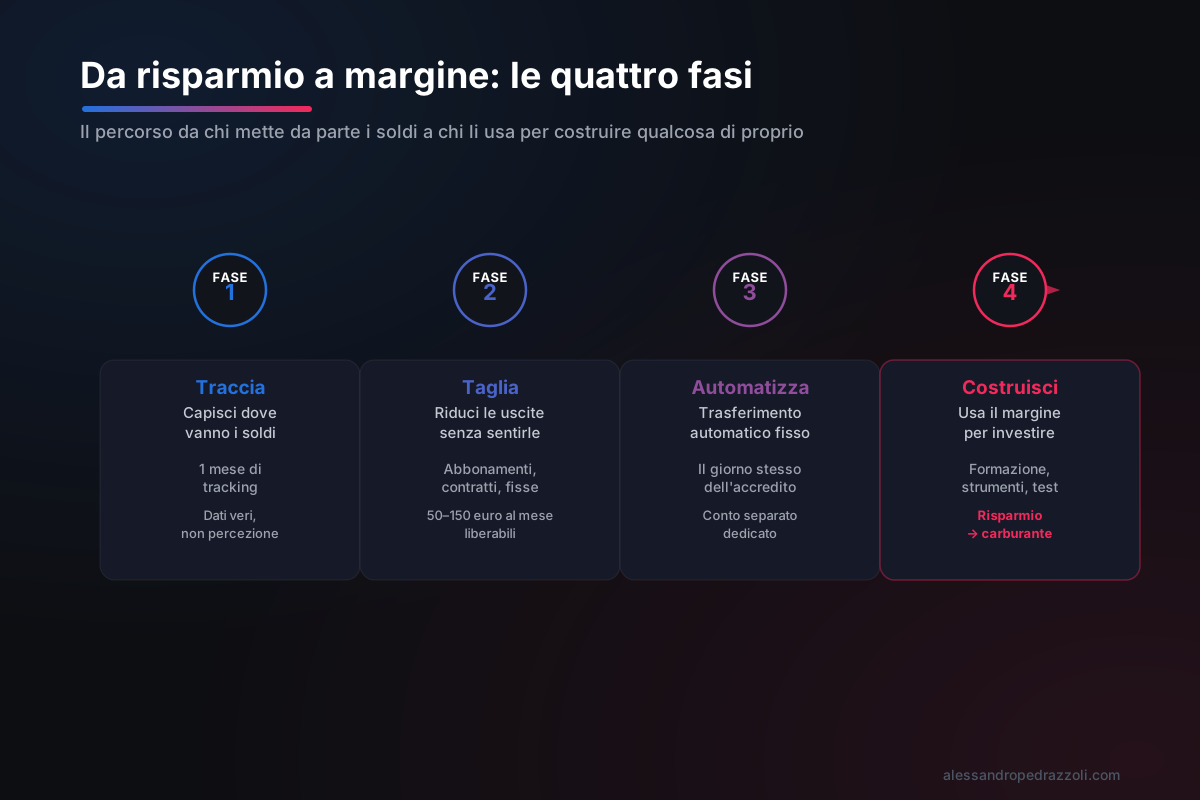
Risparmiare soldi significa mettere da parte una quota di quello che entra ogni mese, sistematicamente, prima di spendere il resto. Le strategie che funzionano partono da tre mosse: tracciare dove vanno i soldi, identificare le spese che si possono tagliare senza sentirle, e automatizzare un trasferimento fisso il giorno stesso dell’accredito. Il risparmio non è la privazione: è il margine. E il margine è quello che permette di fare scelte invece di subirle.
Lavoro nel digitale da oltre dieci anni, e la prima cosa imparata, prima del marketing e dei lanci, è questa: senza un cuscinetto finanziario non riesci a costruire niente di tuo. Non perché i soldi siano la cosa più importante, ma perché senza margine ogni decisione ha un costo di urgenza che non ti puoi permettere.
In questa guida trovi come risparmiare soldi ogni mese in modo pratico. Con un’attenzione specifica a chi vuole costruire qualcosa: un progetto, una seconda entrata, una via d’uscita dal lavoro dipendente.
Il risparmio come mezzo, non come fine
Quasi tutte le guide sul risparmio ti insegnano a mettere da parte i soldi per la pensione, per l’emergenza, per il mutuo. Obiettivi legittimi. Ma esiste un tipo di risparmio di cui si parla poco: il risparmio come carburante per costruire qualcosa di tuo.
La differenza è concettuale ma cambia tutto. Quando risparmi “per l’emergenza”, il risparmio è passivo: è un cassetto dove metti i soldi e li lasci stare. Quando risparmi “per costruire”, il risparmio è attivo: stai accumulando il carburante per investire in una formazione, per comprare un tool che ti fa risparmiare ore, per avere il tempo di testare qualcosa senza la pressione di dover chiudere il mese.
Non sto dicendo di ignorare il fondo emergenza. Anzi, quello è il primo passo, e il più urgente. Ma dopo che hai quella base, la domanda cambia: non solo “come risparmio?” ma “per fare cosa con quei soldi?”.
Faccio un esempio concreto. Hai 300 euro al mese di margine che riesci a mettere da parte. Dopo sei mesi hai 1.800 euro. Quel cuscinetto può diventare tre cose diverse:
- Un fondo di sicurezza (che ti dà serenità psicologica nel breve periodo)
- Un investimento in una formazione specifica (che aumenta quello che guadagni)
- Il capitale iniziale per testare un prodotto o un servizio (che diventa un’entrata nuova)
Non è lo stesso denaro. È la stessa cifra, ma con un effetto completamente diverso a seconda di dove va. Il risparmio senza intenzione finisce spesso nella prima categoria per default, anche quando la terza sarebbe quella giusta.
Se non hai ancora chiaro cosa vorresti costruire, puoi leggere la mia guida su come guadagnare online: è il punto di partenza per chi vuole aggiungere un’entrata allo stipendio o uscire dal lavoro dipendente.
Il primo passo: tracciare dove vanno i soldi
Non puoi tagliare quello che non vedi. Prima di decidere come risparmiare, devi passare almeno un mese a tracciare ogni uscita.
Non serve una app sofisticata. Un foglio Google con tre colonne, data, categoria e importo, e dieci minuti a settimana per tenerlo aggiornato bastano. L’obiettivo non è giudicarti: è avere i dati.
Quello che emerge quasi sempre in questo esercizio:
- Due o tre abbonamenti che hai dimenticato di avere (streaming, app, servizi cloud)
- Spese per il cibo fuori casa più alte di quanto pensavi
- Piccoli acquisti frequenti che, sommati, fanno un numero sorprendente
Il solo atto di tracciare cambia il comportamento. Quando sai che stai registrando, ci pensi due volte prima di comprare qualcosa d’impulso.

Quanto tempo serve per vedere i pattern?
Un mese è il minimo. Due o tre sono meglio, perché le spese non sono uniformi: ci sono mesi con uscite straordinarie (vacanze, regali, visite mediche) e mesi normali. Con tre mesi di dati hai una media che ti dice qualcosa di vero sul tuo stile di vita reale.
Le spese fisse: dove si trova il margine
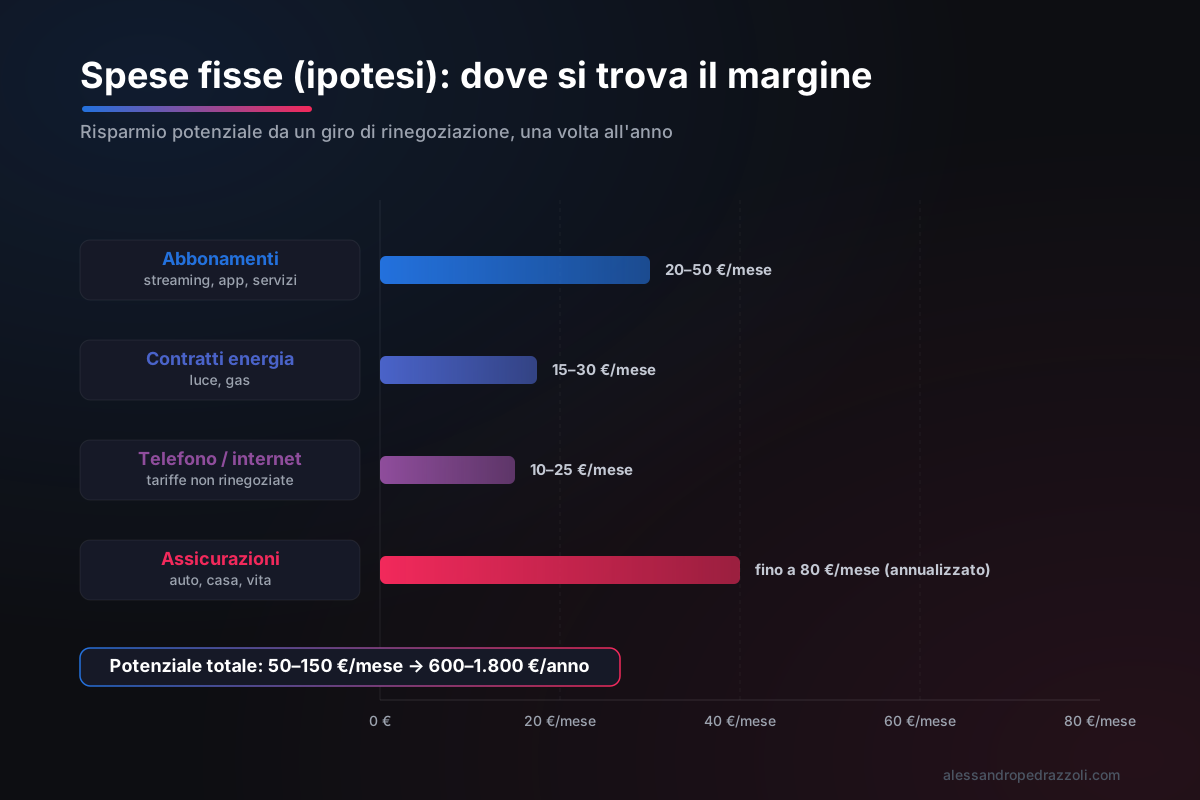
Le spese fisse sembrano immovibili, ma spesso non lo sono quanto pensi. Affitto e mutuo sono difficili da toccare nel breve periodo. Molte altre “fisse”, però, si possono rinegoziare o eliminare.
Abbonamenti. Ogni servizio che paghi in automatico ogni mese merita di stare su una lista. Non per eliminarli tutti, ma per eliminarli consapevolmente. Un abbonamento che usi diventa valore. Uno che non usi è solo un’uscita automatica che si rinnova mentre tu dormi.
Contratti di servizio. Luce, gas, telefono, internet. Molte persone non li rinegoziamo da anni. Una telefonata o un’ora su un comparatore può farti risparmiare 15-30 euro al mese sui contratti energia: su dodici mesi diventano 180-360 euro. La tariffa telefonica che hai preso tre anni fa probabilmente non è più la migliore disponibile: le offerte cambiano, i prezzi scendono, e le compagnie non ti avvisano.
Assicurazioni. Stessa logica. La polizza auto che rinnovi in automatico ogni anno non è sempre la più conveniente sul mercato. Confrontarla una volta all’anno ti costa un’ora e spesso ti fa risparmiare centinaia di euro. Molte assicurazioni domestiche e sulla vita si possono rinegoziare allo stesso modo.
Un giro completo delle spese fisse, una volta all’anno, può liberare facilmente 50-150 euro al mese. Non ci sono tagli dolorosi, non cambi stile di vita: stai solo pagando meno per le stesse cose.
Il punto non è vivere in modalità risparmio estremo. È smettere di pagare cose che non ti danno valore, e mettere quella differenza su un conto separato con un’intenzione precisa.
I tagli che non si sentono
Le spese variabili sono il fronte più insidioso. Sono piccole, sporadiche, sembrano trascurabili. Sommate fanno la differenza più grande sul risparmio mensile.
Il cibo fuori casa è quasi sempre la voce più grande e più elastica. Non si tratta di non mangiare mai fuori: si tratta di farlo con intenzione. Pranzo al bar tutti i giorni, caffè portati via, aperitivi improvvisati: per chi lavora in città queste voci arrivano facilmente a 200-400 euro al mese.
Gli acquisti online non pianificati sono diventati più facili e quindi più costosi. La finzione “è in sconto” o “lo ordino e se non va bene lo rendo” porta a comprare cose che non servono o che non si restituiscono mai per pigrizia.
Le uscite sociali sono la categoria più delicata perché hanno un valore relazionale reale. Il punto non è smettere di uscire: è uscire con intenzione, non per abitudine o per riempire un vuoto.
Il trucco che funziona per molte persone è semplice: aspettare 24 ore prima di comprare qualcosa di non pianificato. Non sempre, ma almeno per gli acquisti sopra una certa soglia, diciamo 30-50 euro. Spesso dopo 24 ore l’impulso è sparito.
Quanto risparmiare ogni mese
Ogni guida finanziaria ha la sua regola. La più citata è la 50/30/20: il 50% per i bisogni, il 30% per i desideri, il 20% per il risparmio. È un buon punto di partenza, ma non è universale.
Se hai uno stipendio basso, il 20% può essere irraggiungibile nel breve termine. Se hai un’entrata variabile, come chi lavora in proprio o ha redditi stagionali, una percentuale fissa è più stabile di un importo fisso.
Il principio che conta davvero è uno solo: il risparmio si fa subito, non a fine mese.
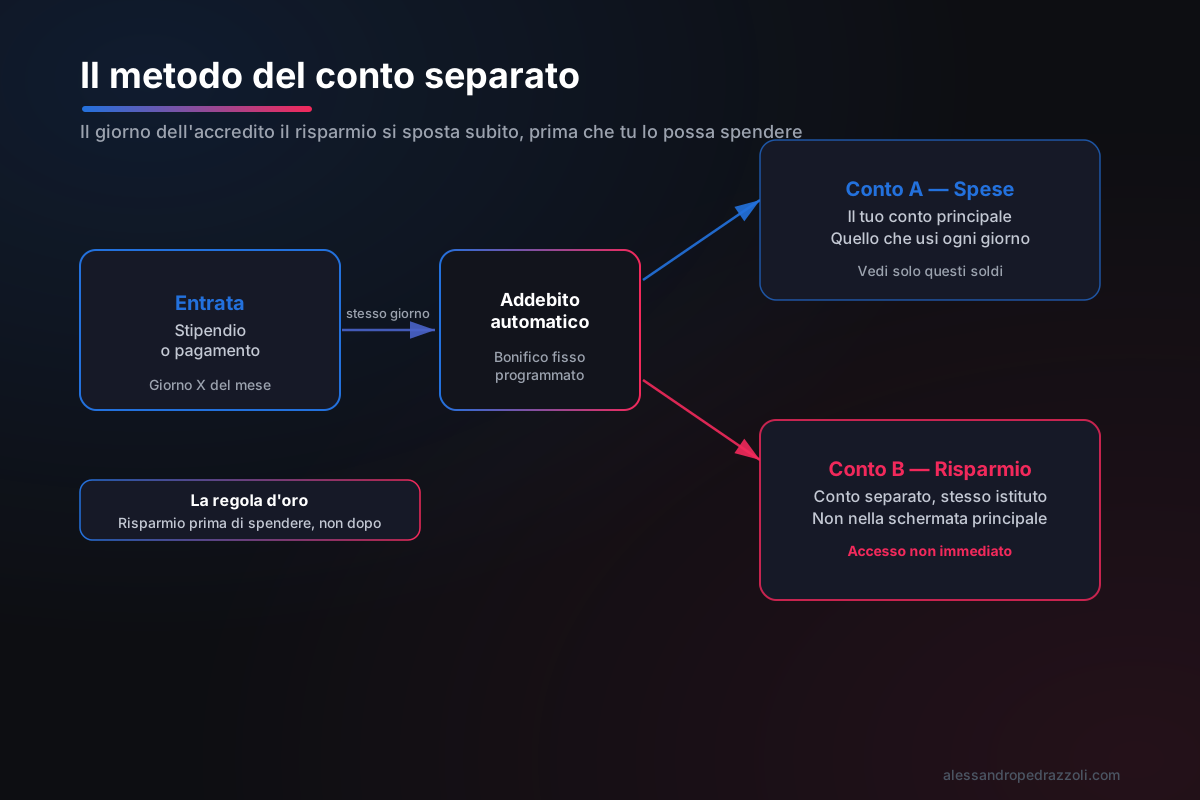
Quello che rimane dopo aver speso tutto non è risparmio: è avanzo. L’avanzo è variabile, imprevedibile, tendente a zero. Il risparmio vero è un trasferimento automatico il giorno stesso in cui arriva lo stipendio o il pagamento del cliente, prima che tu possa vederlo e spenderlo.
Quant’è la soglia minima ragionevole? Se parti da zero, anche il 5-10% è già un inizio concreto. L’obiettivo immediato è costruire un fondo emergenza equivalente a tre-sei mesi di spese. Quando l’hai, la domanda diventa: questo margine extra, dove lo metto?

Come funziona per chi lavora in proprio
Chi ha un reddito variabile non può applicare le percentuali mese per mese. La logica che tiene è questa: quando arriva un pagamento, trasferisci subito una quota fissa sul conto spese (il tuo “stipendio a te stesso”), una quota sul conto risparmio, e tieni il resto nel conto lavoro come riserva per i mesi bassi. Non è più complicata di così. Se vuoi il quadro completo su come funziona il denaro quando non hai uno stipendio fisso, ho scritto su questo nella guida sull’educazione finanziaria per chi lavora in proprio.
Risparmiare per costruire qualcosa
Qui cambia il frame. Un fondo emergenza è un cuscinetto passivo: serve a non affondare. Se hai obiettivi più grandi, metterti in proprio, costruire una seconda entrata, investire in una formazione, il risparmio diventa carburante attivo.
La logica è questa: per costruire qualcosa di tuo hai bisogno di tempo e di investimenti. Il tempo si crea solo se hai abbastanza margine da non dover accettare qualsiasi lavoro solo per chiudere il mese. Gli investimenti, formazione, strumenti, test di prodotto, costano. Senza margine, ogni spesa diventa una crisi invece di una scelta.
Ho visto molte persone bloccarsi proprio su questo passaggio. Non perché mancassero le competenze o le idee, ma perché non avevano il cuscinetto che permette di attraversare i mesi di transizione: quei sei-dodici mesi in cui stai costruendo qualcosa ma non stai ancora guadagnando abbastanza da solo.
La trappola tipica è questa: aspetti di avere “abbastanza soldi” per iniziare. Ma non arriverai mai a quel punto senza prima costruire il margine. Non è una questione di cifre: è una questione di abitudine. Chi mette da parte il 10% di quello che entra ogni mese, anche quando non è molto, ha una mentalità diversa da chi aspetta che avanzino i soldi. Quella mentalità è già il primo passo.
Se vuoi capire come arrotondare lo stipendio con una seconda entrata mentre sei ancora dipendente, ho una guida specifica. È il percorso che tiene per la maggior parte delle persone: costruisci prima che il lavoro dipendente finisca, non dopo.
Una precisazione importante: non sto parlando di investimenti finanziari, azioni, obbligazioni, criptovalute. Non è il mio mestiere e non darò consigli in quel senso. Parlo di investire su te stesso: competenze, strumenti, tempo per testare idee. L’unico tipo di investimento su cui ho le idee chiare perché l’ho fatto io stesso.
L’ostacolo più difficile: cambiare il modo in cui pensi ai soldi
Puoi avere tutti gli strumenti giusti e non risparmiare comunque. Perché? Perché il problema spesso non è tecnico: è psicologico.
La maggior parte delle persone ha un rapporto con i soldi che è stato formato da anni di abitudini, da messaggi contraddittori ricevuti in famiglia, dalla pressione sociale dello stile di vita degli altri. Risparmiare, in questo contesto, suona come privazione: non posso fare X, non posso comprare Y, non posso permettermi Z.
Quella voce nella testa non si zittisce con un foglio Excel. Si zittisce quando capisci che stai costruendo qualcosa per te, non rinunciando a qualcosa per gli altri.
Il cambiamento che ho visto funzionare davvero è questo: smettila di pensare “non posso permettermi X” e inizia a pensare “scelgo di non comprare X adesso perché ho qualcosa di più importante a cui tenere i soldi”. Non è solo semantica: è un frame completamente diverso. Nel primo caso sei una vittima delle tue finanze. Nel secondo sei chi decide.
Non lo dico per sembrare un coach motivazionale. Lo dico perché l’ho vissuto: nei primi anni di lavoro in proprio ho vissuto mesi in cui i soldi non erano abbastanza, e la differenza tra chi esce da quella fase e chi ci resta intrappolato non è quasi mai una questione di cifre. È una questione di come guardi al margine che riesci a creare, anche piccolo, e di cosa decidi di farci.
Gli strumenti pratici
Non hai bisogno di strumenti complicati per tenere i conti. Questi funzionano davvero:
Foglio Google. Il minimo indispensabile. Una colonna per la data, una per la categoria, una per l’importo. Dieci minuti a settimana per tenerlo aggiornato. Niente di più.
App di tracking automatico. Alcune banche (N26, Revolut, e le app delle banche tradizionali più aggiornate) categorizzano automaticamente le spese. Se la tua banca lo fa, usalo: è risparmio di tempo. Se non lo fa, non vale la pena cambiare banca solo per questa funzione.
Conto separato per il risparmio. Il trucco più efficace che conosco. Non un prodotto finanziario sofisticato: basta un secondo conto corrente, anche della stessa banca. Quando arriva lo stipendio, trasferisci subito la quota del risparmio su quel conto e trattala come se non esistesse.
Il punto è creare attrito tra te e i soldi del risparmio. Se stanno sullo stesso conto, prima o poi li spenderai. Se stanno su un conto separato, devi fare un’azione consapevole per accederci.
Per chi lavora in proprio o è freelance, c’è un livello in più: gestire i soldi da freelance ha logiche diverse da chi ha uno stipendio fisso. Entrate irregolari, acconti e saldi, IVA e tasse da mettere da parte a ogni pagamento. Se sei in quella situazione, ho una guida specifica su come affrontarlo senza perdere il controllo.
Vale la pena usare un’app dedicata?
Dipende da quanto sei costante. Le app di gestione finanziaria (Spendee, Wallet, YNAB per chi vuole approfondire) funzionano bene se le guardi davvero ogni settimana. Se le installi, le usi per due giorni e poi le dimentichi, non ti cambiano la vita.
Il foglio Google ha un vantaggio pratico: non ti obbliga a dare accesso ai tuoi conti a nessuna app di terze parti. Per molte persone è più che sufficiente, soprattutto nella fase iniziale. La sofisticazione degli strumenti viene dopo, non prima.
L’unico tool che davvero cambia le cose non è un’app: è quel conto separato con l’addebito automatico. Quello lo puoi fare con la banca che hai già, oggi.
In sintesi
- Traccia tutto per un mese. Non per giudicarti: per vedere i dati veri.
- Automatizza il risparmio. Trasferimento il giorno dell’accredito, non quello che avanza.
- Rivedi le fisse una volta all’anno. Abbonamenti, contratti, assicurazioni.
- Aspetta 24 ore. Per ogni acquisto non pianificato sopra i 30-50 euro.
- Decidi cosa costruire. Il risparmio passivo protegge. Quello attivo ti fa avanzare.
Domande frequenti su come risparmiare soldi
Quanto devo risparmiare ogni mese?
Non esiste una percentuale universale. Il principio che funziona è questo: tieni da parte almeno il 10-15% di quello che entra, ma la cosa importante è che sia automatico, non quello che avanza a fine mese. Se non è automatico, non funziona.
Come risparmiare soldi da zero?
Inizia tracciando le spese di un mese intero, anche solo su un foglio. Non per giudicarti, ma per vedere dove vanno i soldi davvero. Spesso emergono due o tre uscite che si possono tagliare senza sentirla: abbonamenti dimenticati, pasti fuori non pianificati, acquisti impulsivi. Parti da lì.
Dove mettere i risparmi?
Se stai costruendo qualcosa, un percorso in proprio, un’uscita dal lavoro dipendente, una nuova competenza, i tuoi risparmi hanno un compito preciso: diventare il tuo margine operativo. Prima degli investimenti finanziari, investi in ciò che ti permette di guadagnare di più.
Come risparmiare soldi velocemente?
I tagli veloci esistono, ma sono operazioni una-tantum: abbonamenti inutili, contratti da rinegoziare, assicurazioni da confrontare. Il risparmio strutturale, quello che tiene nel tempo, si costruisce cambiando una o due abitudini di spesa, non tagliando tutto in una settimana.
Se sei arrivato fin qui, hai già capito la differenza tra risparmio-cassetto e risparmio-carburante. Ora manca un pezzo solo: decidere cosa costruire con quel margine.
Se hai in testa l’obiettivo più grande, la guida su come diventare ricchi ti spiega le fasi nell’ordine giusto.
Start Kit è il percorso gratuito che ho costruito per chi vuole capire come funziona davvero un business online: senza promesse irrealistiche, senza scorciatoie, partendo da dove sei adesso. Più di 50.000 persone lo hanno già usato come punto di partenza.